2026年7月27日,T/CPIA 0156—2026《光伏行业成本核算模型通则》正式实施。这份由国家市场监管总局、工信部指导,中国光伏行业协会牵头编制的团体标准,统一了“硅料—硅片—电池—组件”全产业链的成本计算范围、计算系数和计算模型。
标准有了,但企业怎么理解、怎么落地、怎么填报?
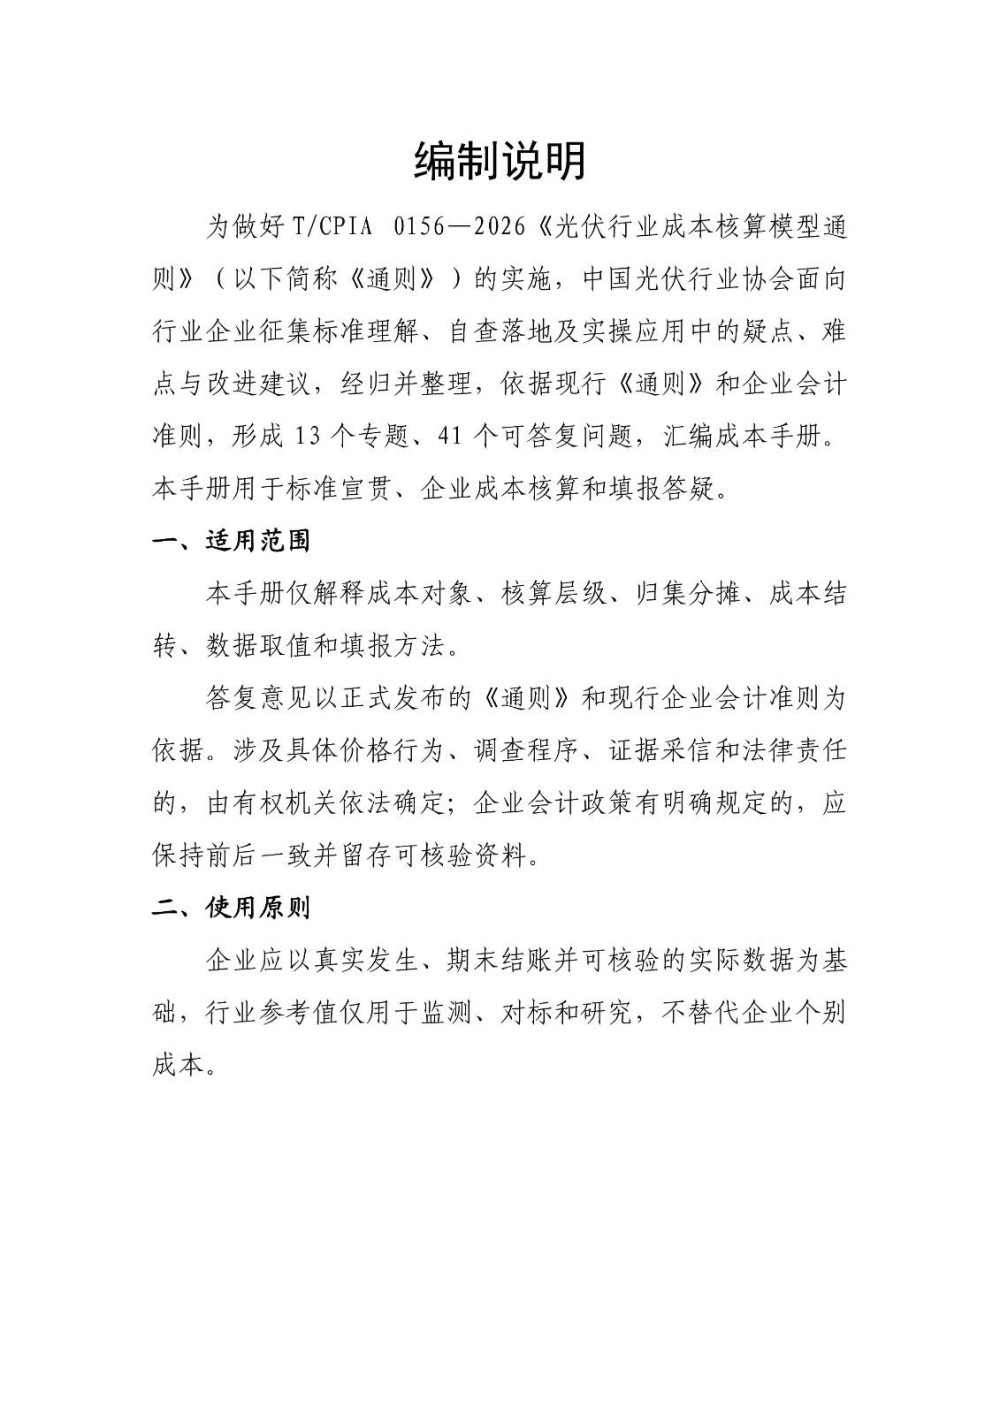
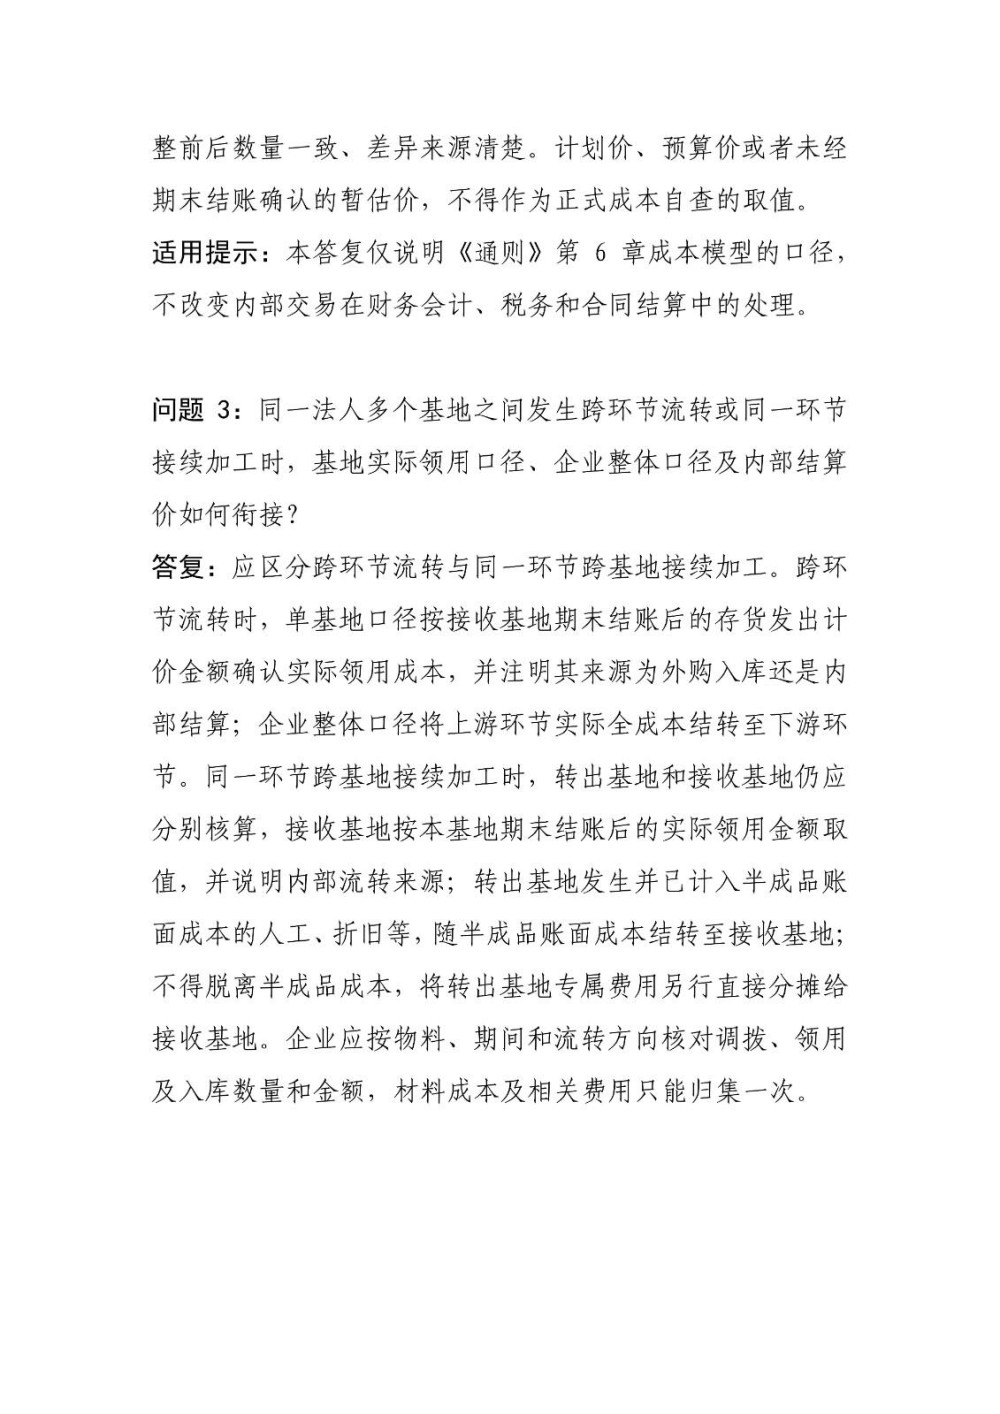
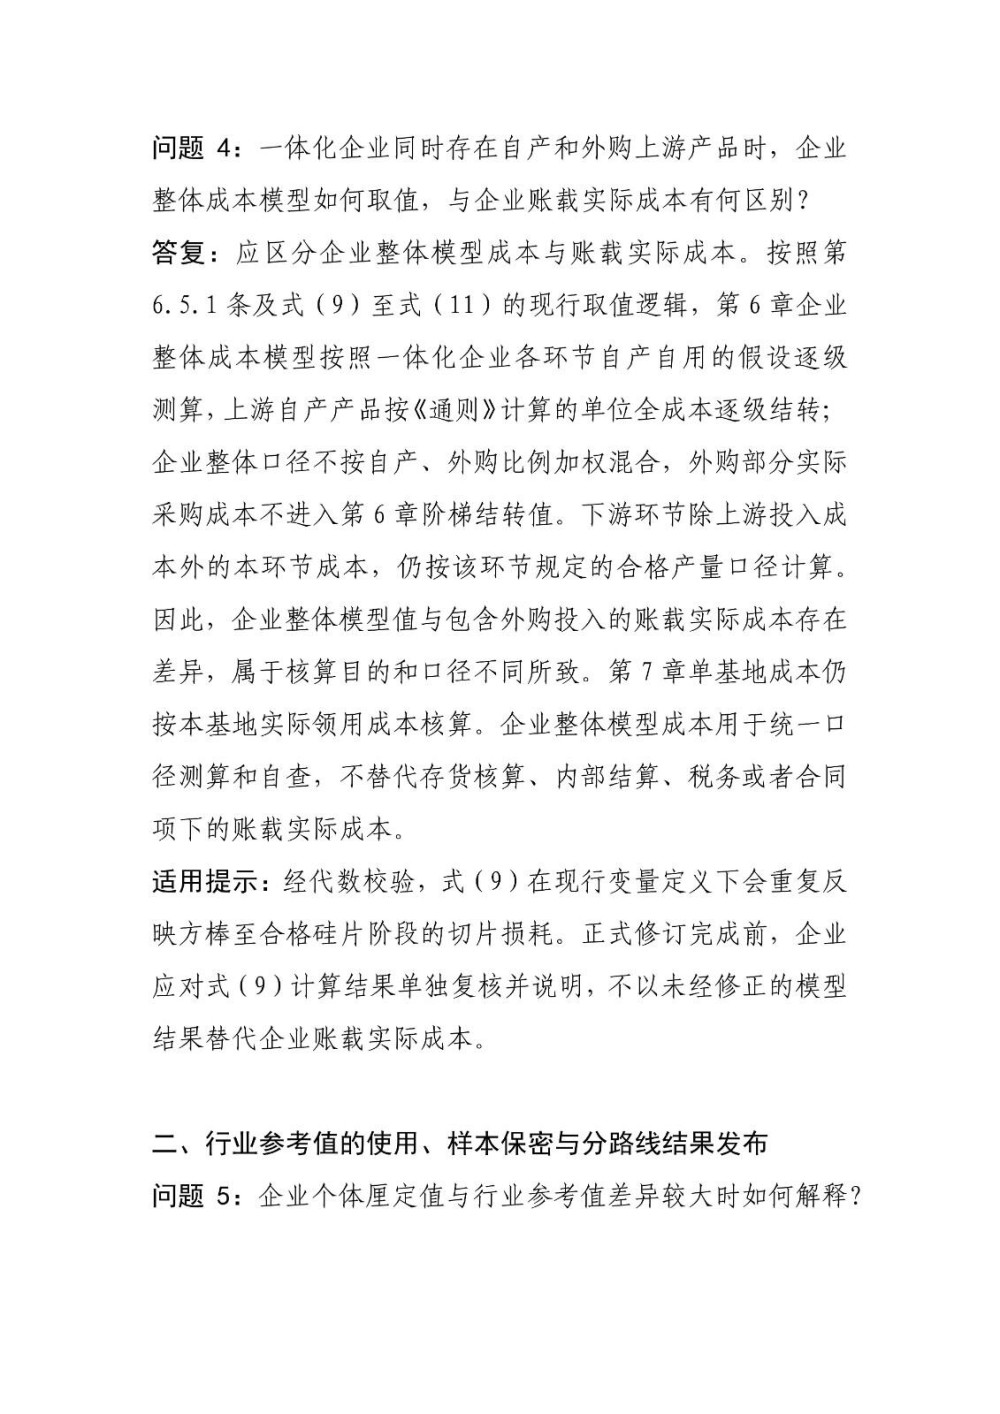
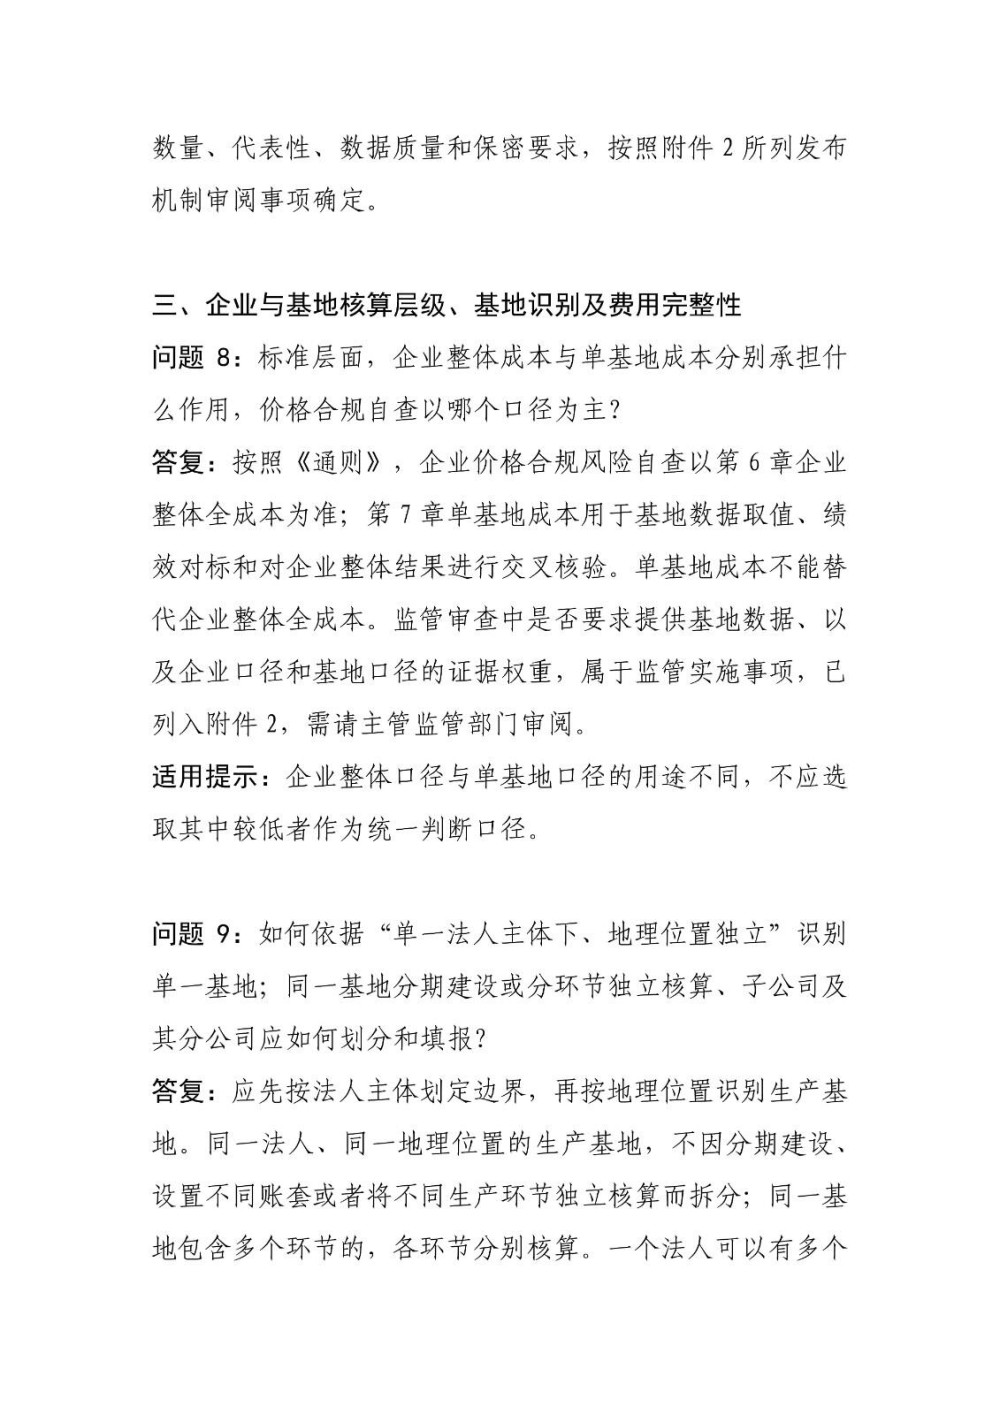
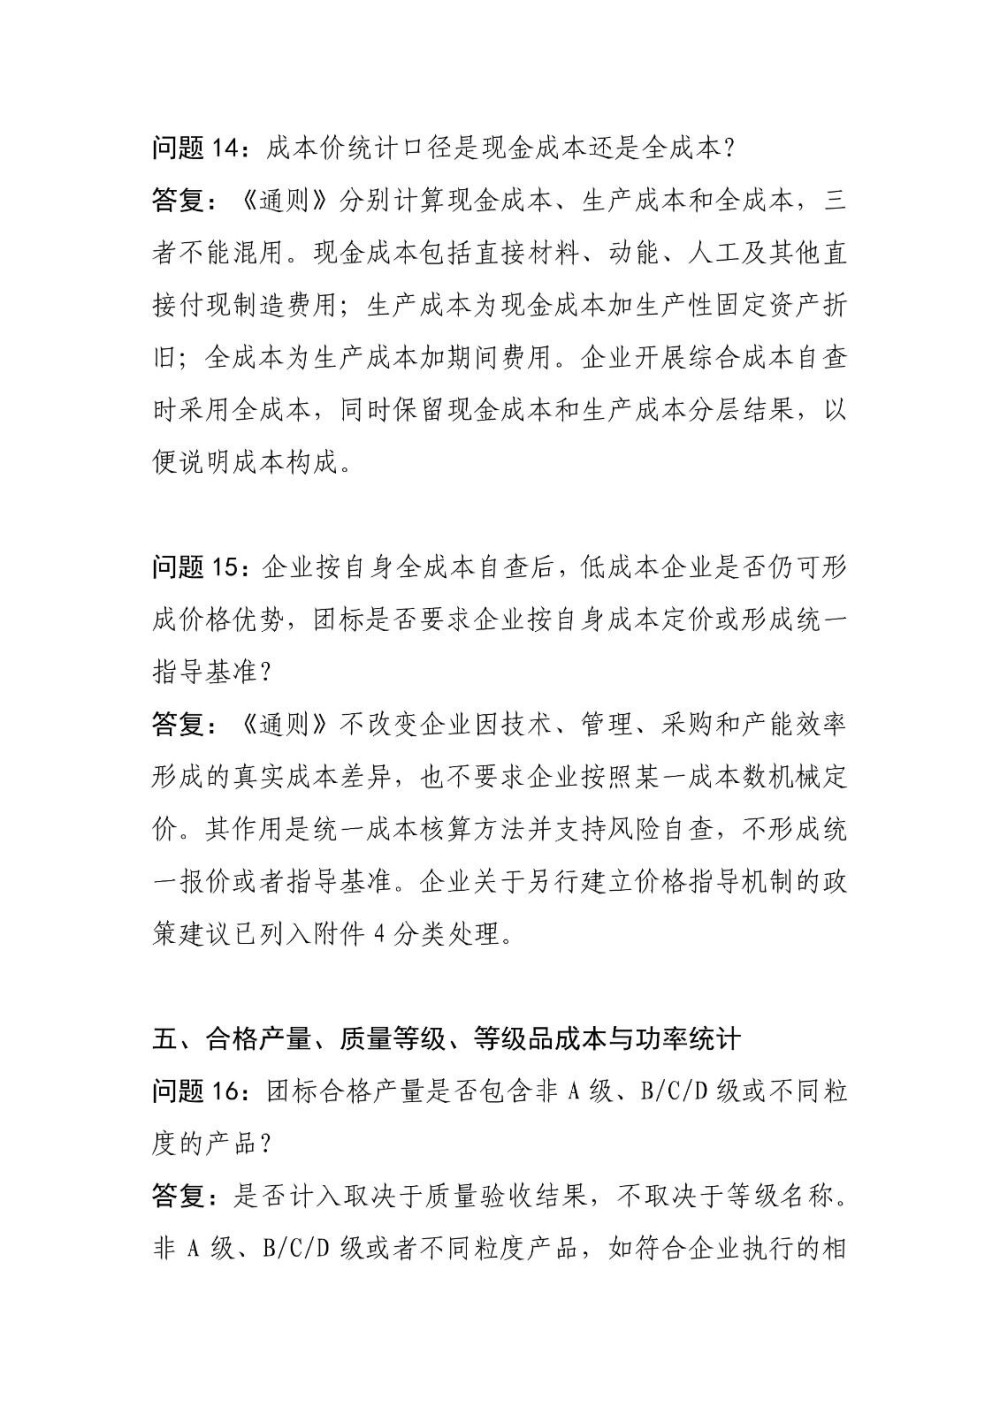
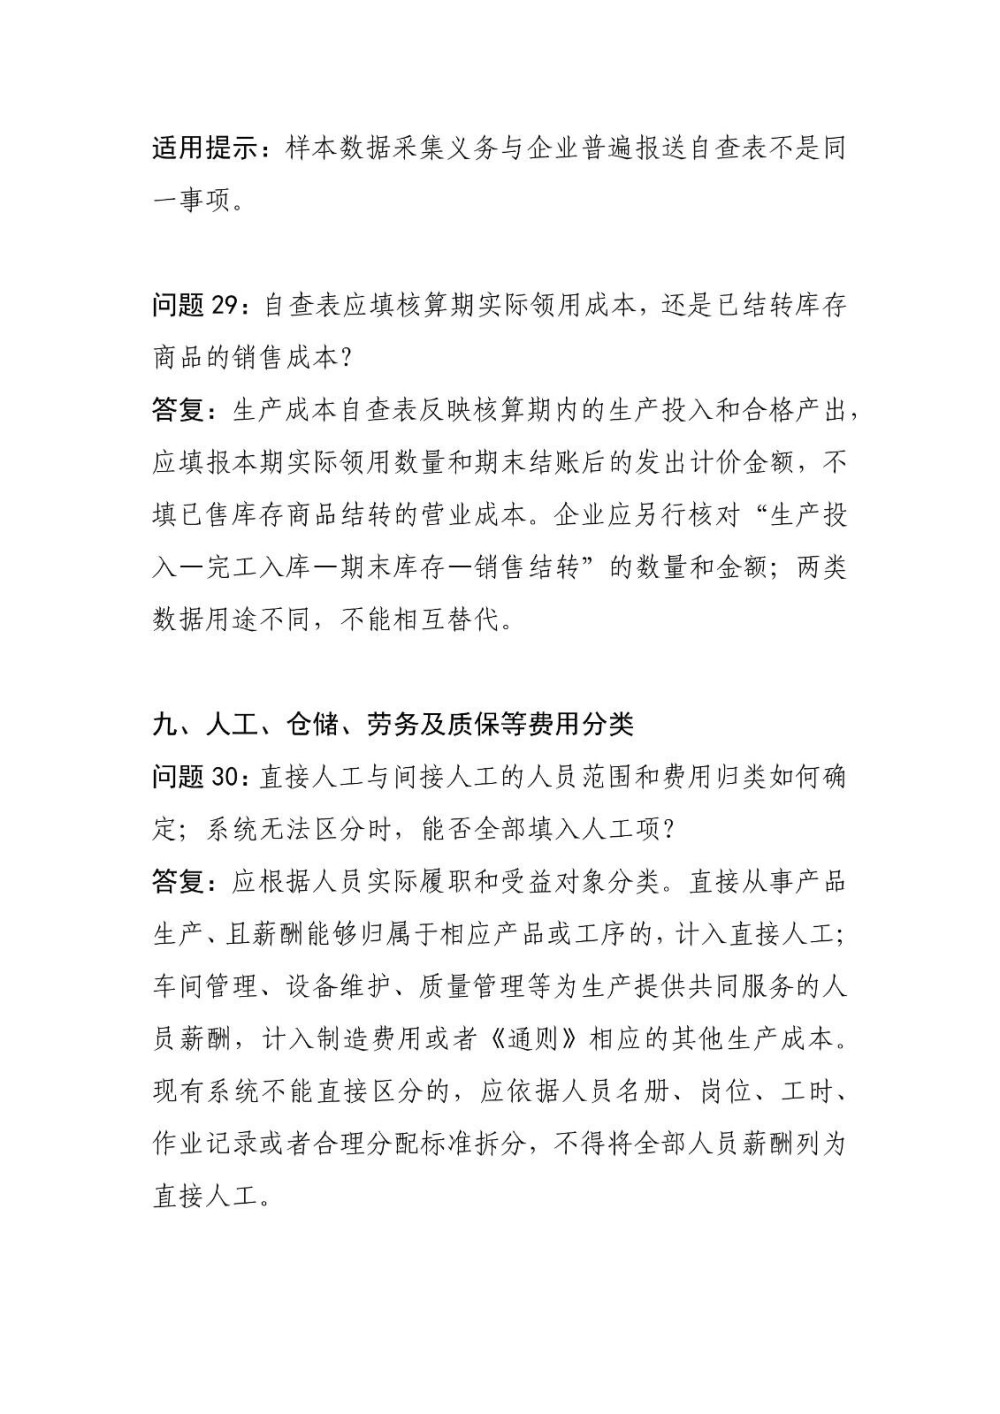
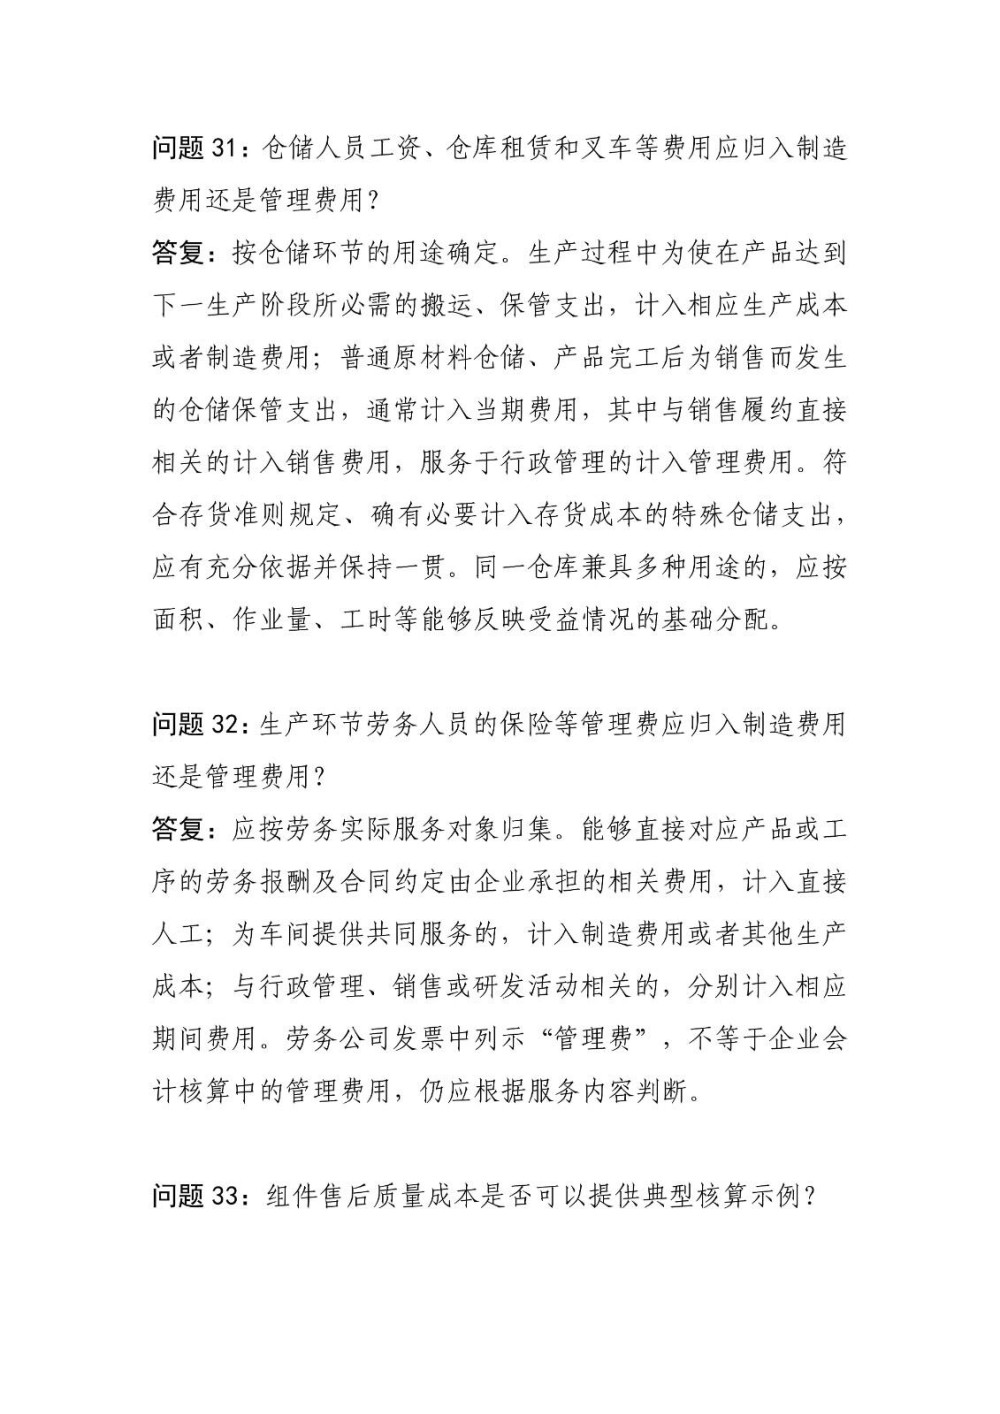
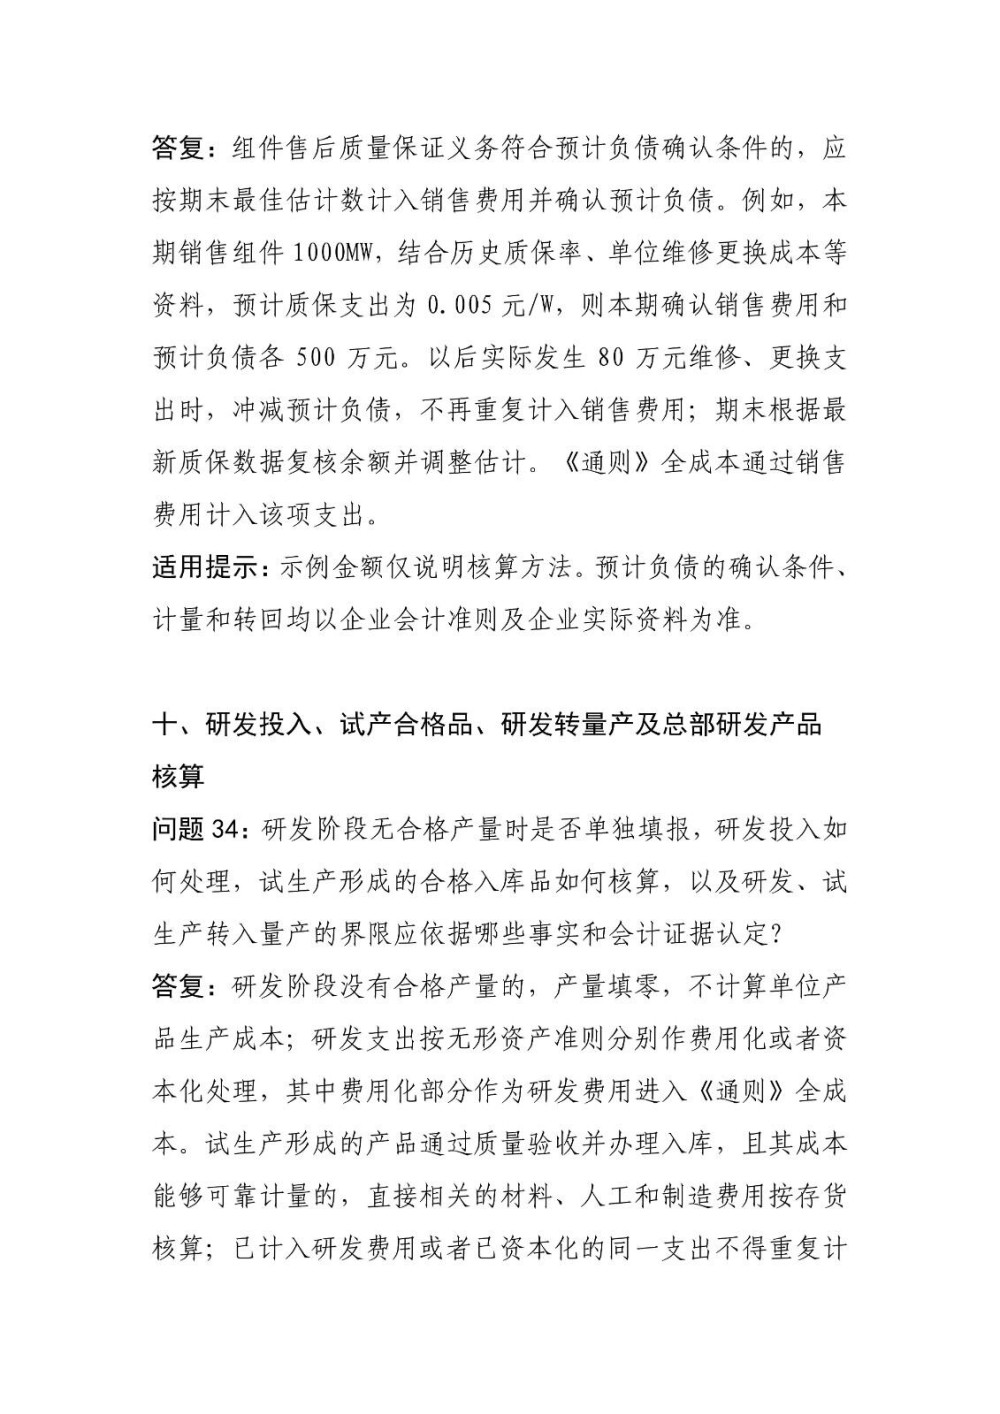
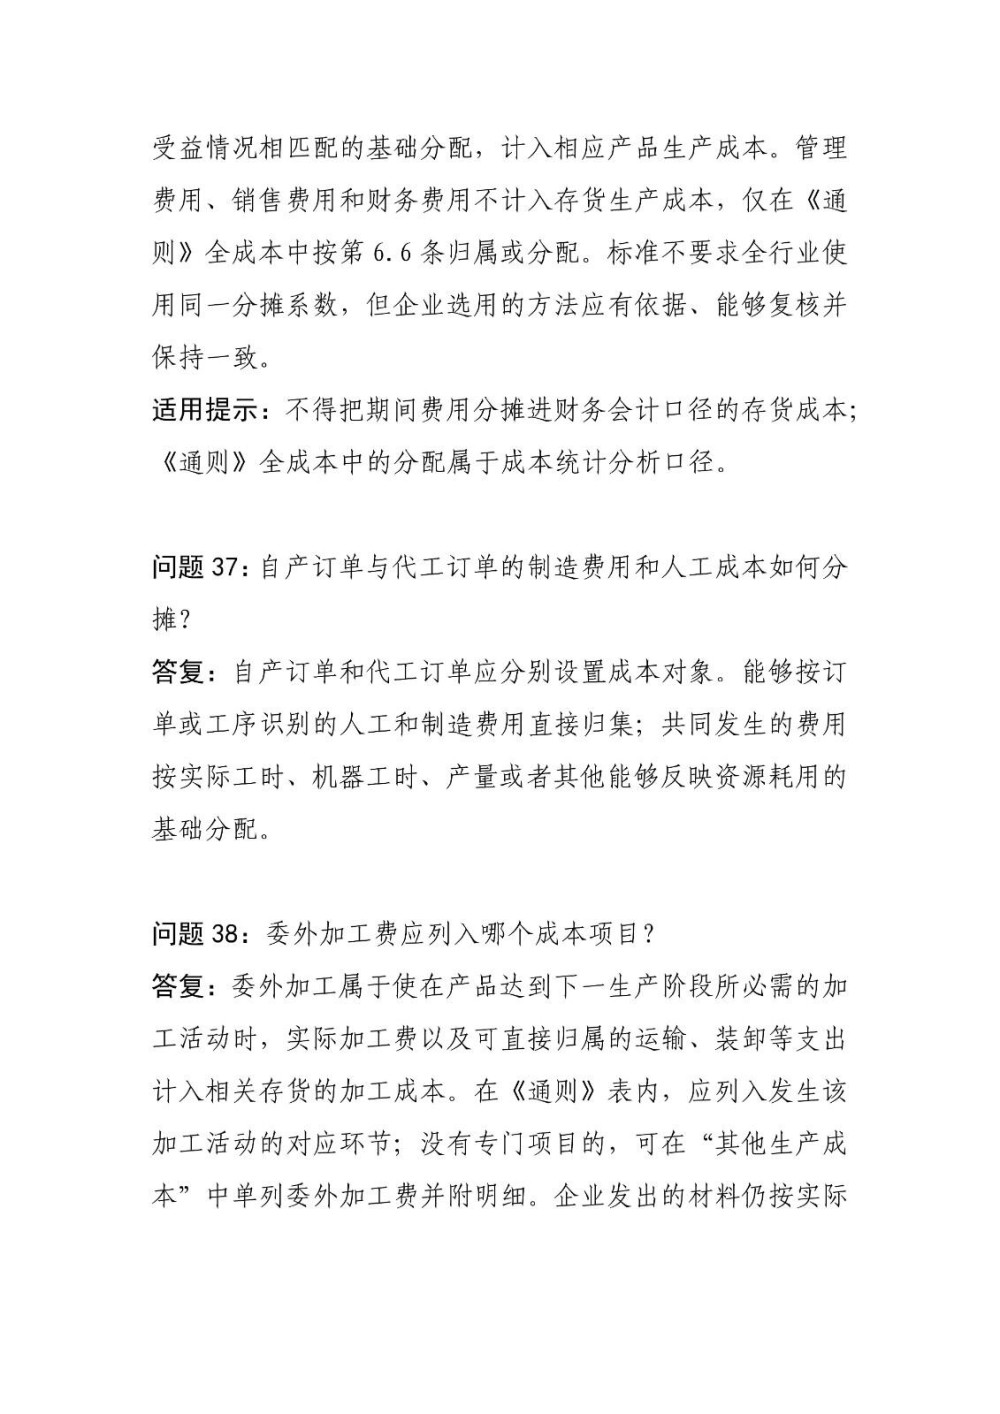
中国光伏行业协会面向行业企业征集了标准理解、自查落地及实操应用中的疑点、难点与改进建议,经归并整理,依据现行《通则》和企业会计准则,形成13个专题、41个可答复问题,汇编成《〈光伏行业成本核算模型通则〉问答手册》。
这本手册回答什么?
手册聚焦企业在成本核算中最关心的实操问题,涵盖五大方面:成本对象——成本到底算谁的成本?
核算层级——企业、单基地、行业三个层面怎么区分、怎么用?
归集分摊——直接材料、人工、制造费用怎么归?公共费用怎么分?
成本结转——一体化企业阶梯式全成本结转怎么操作?
数据取值和填报方法——用什么数据、怎么取、怎么填?
使用这本手册要注意什么?
两个核心原则:
第一,以真实数据为基础。企业应以真实发生、期末结账并可核验的实际数据为依据进行计算和填报。预测或估算价格不能直接代替真实发生的成本。
第二,行业参考值不替代企业个别成本。行业参考值仅用于监测、对标和研究,不能替代企业依据自身实际、可核验的个别成本资料开展的核算与自查。
为什么这份标准值得关注?
一是长期以来,光伏行业的成本不同企业对成本口径理解不一,一体化企业与专业化企业成本不可比,各家折旧、费用计提规则差异悬殊。《通则》的出台,终结了“成本多少各说各话”的行业乱象。
二是标准建立了三层成本体系——现金成本、生产成本、全成本,分别反映短期现金压力、制造环节投入和企业持续经营负担;设置了三个核算层面——企业口径、单基地口径、行业口径,分别服务于企业自查、内部对标和行业监测。能耗标准管能不能生产,安全标准管产品合不合格,成本核算标准管价格合不合理——三类标准相互配合,行业管理的制度闭环正在成型。
三是这本“成本说明书”,是光伏行业从自律倡议走向制度化、标准化的重要一步。读懂它、用好它,让成本核算有尺可量、有据可依。
具体内容如下:










《光伏行业成本核算模型通则》问答手册.pdf