2026年1-9月,共85个风电塔筒采购项目定标结果披露,累计容量达15882.2MW。从项目类型看,陆上风电占绝对主体。
注:本文统计范围仅为风电塔筒单独采购项目,不包含风电整机(含塔筒)采购项目;受公开披露进度影响,可能会有遗漏,欢迎大家在评论区补充讨论。
2026年1-9月风电塔筒中标市场趋势和特点如下:
1、2026年1-9月央国企风电塔筒开标总规模约15.88GW,主要市场包括新疆、甘肃、内蒙古、河北、云南、山东、吉林、陕西、山西、重庆、贵州、广西、河南、黑龙江、湖南、海南、湖北、上海18个省份/地区。
2、从中标企业看,共有34家企业中标。其中TOP 5分别是:中车兰州机车有限公司、中国水电四局、华电重工机械有限公司、广东粤水电装备集团有限公司、武晓集团。其中,中车兰州机车有限公司以1700MW规模位居首位,前五家合计规模约5706.35MW,占项目容量的44.3%。(口径不包含中国南水北调集团3GW框采项目)
3、从区域分布看,新疆、甘肃、内蒙古三省规模居前三,规模合计约7644.5MW,占项目总规模的59.3%。(备注:不含中国南水北调集团3GW框采项目。)
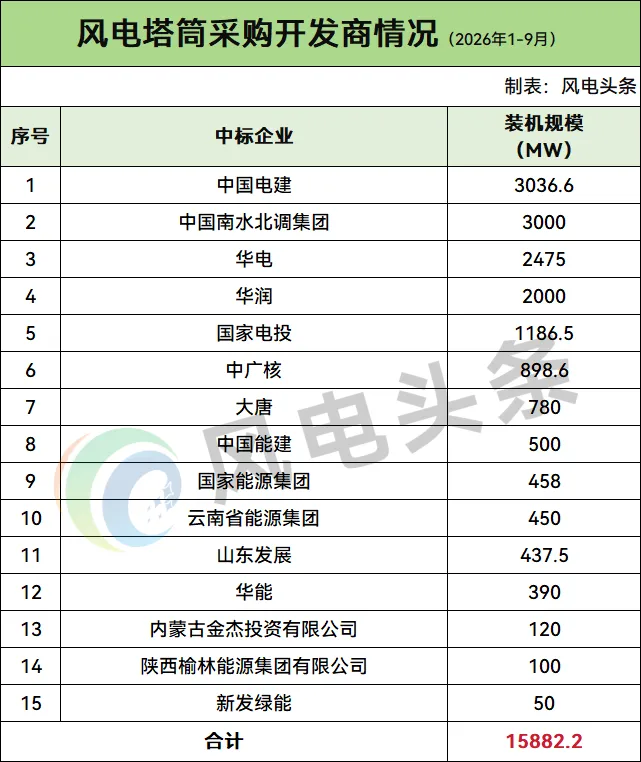
4、从开发商角度看,中国电建以3036.6MW居首位;中国南水北调集团以3000MW居第二;华电以2475MW、华润以2000MW、国家电投以1186.5MW分列三、四、五位。
5、从价格方面看,1-9月项目单价中,中标单价区间为115.17-803.21元/kW,高低价差近7倍;其中300-500元/kW价格段占六成以上。
注:以上统计基于公开信息整理,不含未公布规模的框采份额分配以及风电整机与塔筒打捆采购项目。
2026年8、9月风电塔筒中标市场趋势和特点如下:
1、2026年8至9月央国企风电塔筒开标总规模5135MW。其中包含:非框采项目20个、规模合计2135MW,框采项目1个,规模为3000MW。
2、从中标企业看,泰胜风能以500MW居8、9月首位,项目来自中国电建西北院吉木乃50万千瓦风电项目;中国水利水电第四工程局、华电重工机械有限公司分别以256.25MW、200MW紧随其后。(备注:排名不包含框采项目规模)
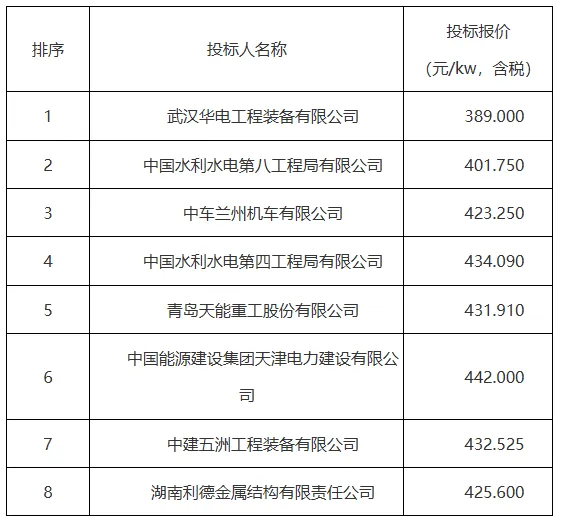
3、框采项目方面,主要是中国南水北调2026-2028年陆上风力塔筒框采项目,最终由武汉华电工程装备、中国水电八局、中车兰州机车、中国水电四局、天能重工、中国能建天津电建、中建五洲工程装备、湖南利德金属中标,投标报价区间在389-442元/kW(含税)。
4、从区域分布看,8、9月开标项目主要分布在新疆、广西、内蒙古、陕西、吉林、山西、云南、甘肃、河北、重庆、河南、湖北12个地区。其中,新疆以500MW居首,占项目容量的23.4%;三北地区合计1460MW,占比68.4%。(口径不含框采项目)
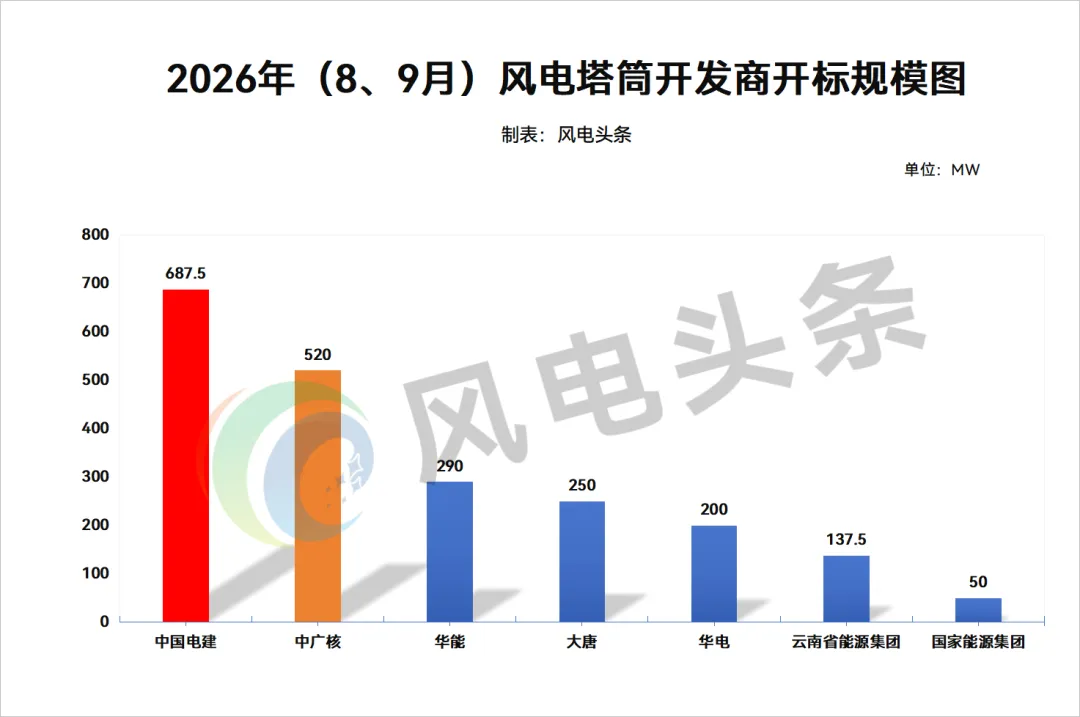
5、从开发商角度看,大唐、国家能源集团、华电、华能、云南省能源集团、中广核、中国电建7家企业开标。其中,中国电建以687.5MW、中广核以520MW居前两位;华能、大唐、华电、云南省能源集团、国家能源集团分别开标290MW、250MW、200MW、137.5MW、50MW。(口径不含框采项目)
6、从价格方面看,8、9月中标单价区间为360.85-639元/kW。其中,最低单价为红河州弥勒市永宁风电场(五期)项目风力发电机组塔筒及附属设备采购,中标单价360.85元/kW,最高为大唐陕西蒲城10万千瓦风电项目塔架(混塔)设计及制造,中标单价639元/kW。(口径不含框采项目)
接下来,能源圈将基于2026年1-9月风电塔筒中标项目,带大家分别从中标企业、中标价格、开发商、各省份中标规模四个维度进行了分析梳理。
中车兰州机车、中国水电四局居前
前五家拿走约44%订单
据能源圈统计,2026年1-9月共有34家企业获得风电塔筒订单。其中,中车兰州机车以1700MW位居第一,项目规模主要来自华润新疆哈密伊吾县1000MW项目和华电甘肃红沙岗项目(700MW);中国水电四局以1129.8MW位居第二,项目覆盖海南万宁漂浮式海上试验、广西钦北、云南弥勒及中国电建塔城额敏等多个区域。(备注:不含中国南水北调集团3GW框采项目规模。)
华电重工机械有限公司以1037.5MW规模、广东粤水电装备集团有限公司以1000MW规模、青岛武晓集团以839MW规模分列三至五位。广东粤水电装备集团有限公司的1000MW全部来自华润哈密巴里坤县两个500MW标段;青岛武晓集团则凭借国家电投大板梁、红格尔基地多个标段稳定拿单。
风电塔筒中标前五家企业规模合计约5718.3MW,占项目总规模的44.3%,制造端集中度明显。(备注:不含中国南水北调框采项目3GW项目规模)
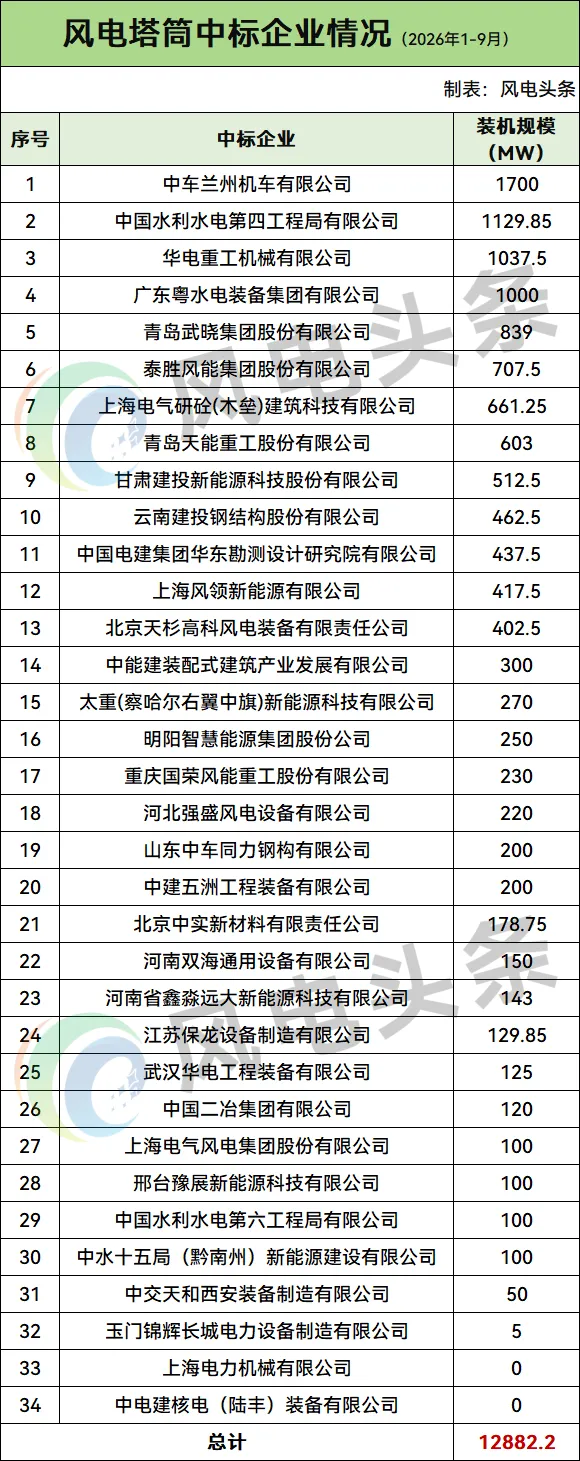
图源:能源圈根据公开信息整理数据并制表
从8、9月两个月看,泰胜风能凭中国电建吉木乃50万千瓦项目500MW规模跃居第一;中国水电四局以256.25MW规模、上海电气研砼(木垒)建筑科技有限公司以240MW规模、华电重工机械有限公司以200MW规模、风领新能源以187.5MW规模、河北强盛风电设备有限公司以170MW规模跟随。
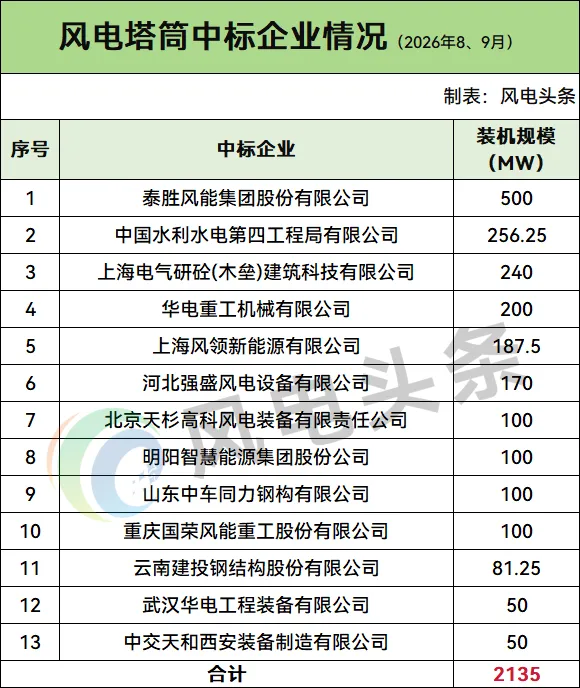
图源:能源圈根据公开信息整理数据并制表
口径不包含中国南水北调集团3GW框采项目
南水北调3000MW框采
8家企业入围
2026年9月,中国南水北调集团2026—2028年陆上风力塔筒框架入围集中采购中标结果公示,规模3000MW,共8家企业入围,中标单价在389—442元/kW(含税)之间。
其中,武汉华电工程装备中标单价为389元/kW;
中国水电八局中标单价为401.75元/kW;
中车兰州机车中标单价为423.25元/kW;
中国水电四局中标单价为434.09元/kW;
青岛天能重工中标单价为431.91元/kW;
中能建天津电建中标单价为442元/kW;
中建五洲工程装备中标单价为432.525元/kW;
湖南利德金属结构中标单价为425.6元/kW。
风电塔筒中标价格统计
据能源圈统计,在2026年1-9月已披露价格的风电塔筒采购项目中,中标单价区间为115.17-803.21元/kW。
最高价为803.21元/kW,项目为国华投资联合动力赤峰武川四期3MW项目,仅采购1套3MW塔筒且含运输、施工协调等全范围服务。
最低价为115.17元/kW,项目为国家电投乌兰察布、大板梁、红格尔等内蒙古大基地项目,该项目四个标段报价落在115.17-137.75元/kW区间,靠的是百万千瓦级集中采购和批量排产。
分阶段看,价格走势经历了三轮变化:
1-3月区间为264.79-803.21元/kW,高低价差3倍;4、5月大基地项目集中兑现,区间收窄至377.24-575.52元/kW;进入8、9月,低价大基地订单减少,中小项目和混塔项目占比上升,区间重新拉开至360.85-639元/kW。8、9月平均价格为489.6元/kW,略高于1-7月平均价格459.33元/kW。
其中,8、9月风电塔筒采购项目中,最低价为360.85元/kW,来自云南弥勒56.25MW项目,由中国水电四局中标;最高价为639元/kW,来自陕西蒲城100MW混塔项目,由明阳智能中标。
4家开发商规模超2GW
中国电建居首,南水北调第二
据能源圈统计,2026年1-9月共有15家央国企开发商发布塔筒采购定标结果,规模超2GW以上的开发商有4家,分别是中国电建、中国南水北调集团、华电、华润。
中国电建以3036.6MW位居第一,项目覆盖新疆吉木乃、塔城额敏、河北巨鹿、河南孚锦等十余个区域,项目数量多且分散;
中国南水北调集团以3000MW框采项目排名第二;
华电以2475MW规模位居第三,主要来自甘肃腾格里沙漠河西基地;
华润以2GW规模位居第四,全部来自新疆哈密巴里坤、伊吾两个百万千瓦项目。
图源:能源圈根据公开信息整理数据并制表
8、9月两个月,中国电建以687.5MW、中广核以520MW位列前两位,华能290MW、大唐250MW、华电200MW紧随其后。
其中,中广核尤为活跃,在山西(方山、武乡、榆社)、广西(钦北)、重庆(酉阳)、湖北(大悟)连续开标。(8、9月统计口径中,不包含中国南水北调集团3GW框采项目)
图源:能源圈根据公开信息整理数据并制图
口径不包含中国南水北调集团3GW框采项目
新疆、甘肃、内蒙古三地拿走近六成
据能源圈统计,2026年1-9月风电塔筒开标项目分布在18个地区。新疆以3100MW位居第一,主要来自华润哈密巴里坤、伊吾两个百万千瓦项目和中国电建吉木乃、塔城额敏项目;甘肃以2570MW位居第二,由华电腾格里沙漠河西基地拉动;内蒙古以1974.5MW位居第三,兼有国家电投大板梁、红格尔、乌兰察布和国家能源集团防沙治沙等项目。三省合计规模7644.5MW,占剔除框采后容量的59.3%。(备注:不含中国南水北调集团3GW框采项目规模。)
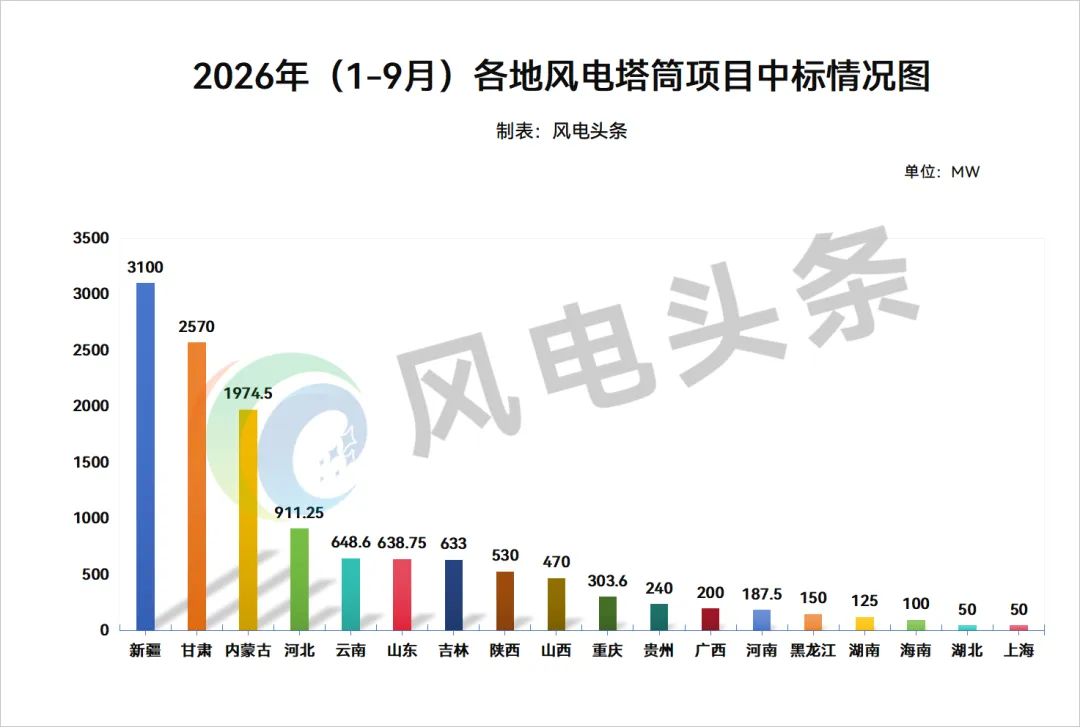
图源:能源圈根据公开信息整理数据并制图
口径不包含中国南水北调集团3GW框采项目
8、9月两个月:新疆以500MW居首,陕西、广西、吉林、山西、云南、重庆等省份均有50MW以上项目落地,中南部省份合计占比明显提升。需求不再集中于少数几个西北大基地,而是回到了与各省风电项目开发节奏相匹配的常态分布。(备注:不含中国南水北调集团3GW框采项目规模。)
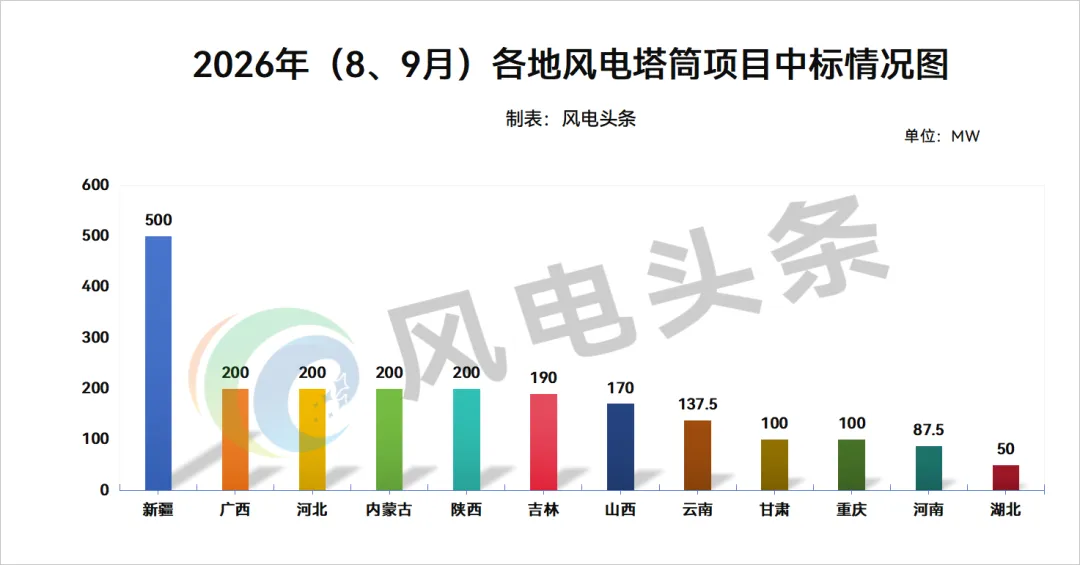
图源:能源圈根据公开信息整理数据并制图
口径不包含中国南水北调集团3GW框采项目
写在最后
观察2026年1-9月风电塔筒市场,主线已经从上半年的“大基地集中兑现”切换到两个新特征:一是规模节奏回归常态,4、5月5.58GW的放量之后,6-7月回落至1.83GW,8、9月靠南水北调框采回到5.14GW,常规项目月均回到GW上下;二是制造端的竞争维度在变,上半年比的是谁能吃下西北大基地大单,下半年则要看谁能在中小项目、混塔、区域交付上保持稳定毛利。
对塔筒企业而言,比起规模更缺的是确定性:靠近新疆、甘肃、内蒙古的产能半径、接得住8-10MW大兆瓦和混塔的制造能力、挤得进南水北调这类框采名单的入围资格——这三张牌,决定的不再是某一个项目的盈亏,而是未来两三年的行业座次。
注:本文数据为能源圈根据公开信息不完全统计,统计范围为塔筒单独采购项目,不包含风电整机与塔筒打捆采购项目;受公开披露进度和采购口径影响,内容若有疏漏,欢迎业内人士在评论区留言补充。