能源圈获悉,10月9日,伍德麦肯兹发布《2026年上半年中国风电整机商风机订单量排名》。
金风、运达、远景、明阳、三一
居中国市场前五
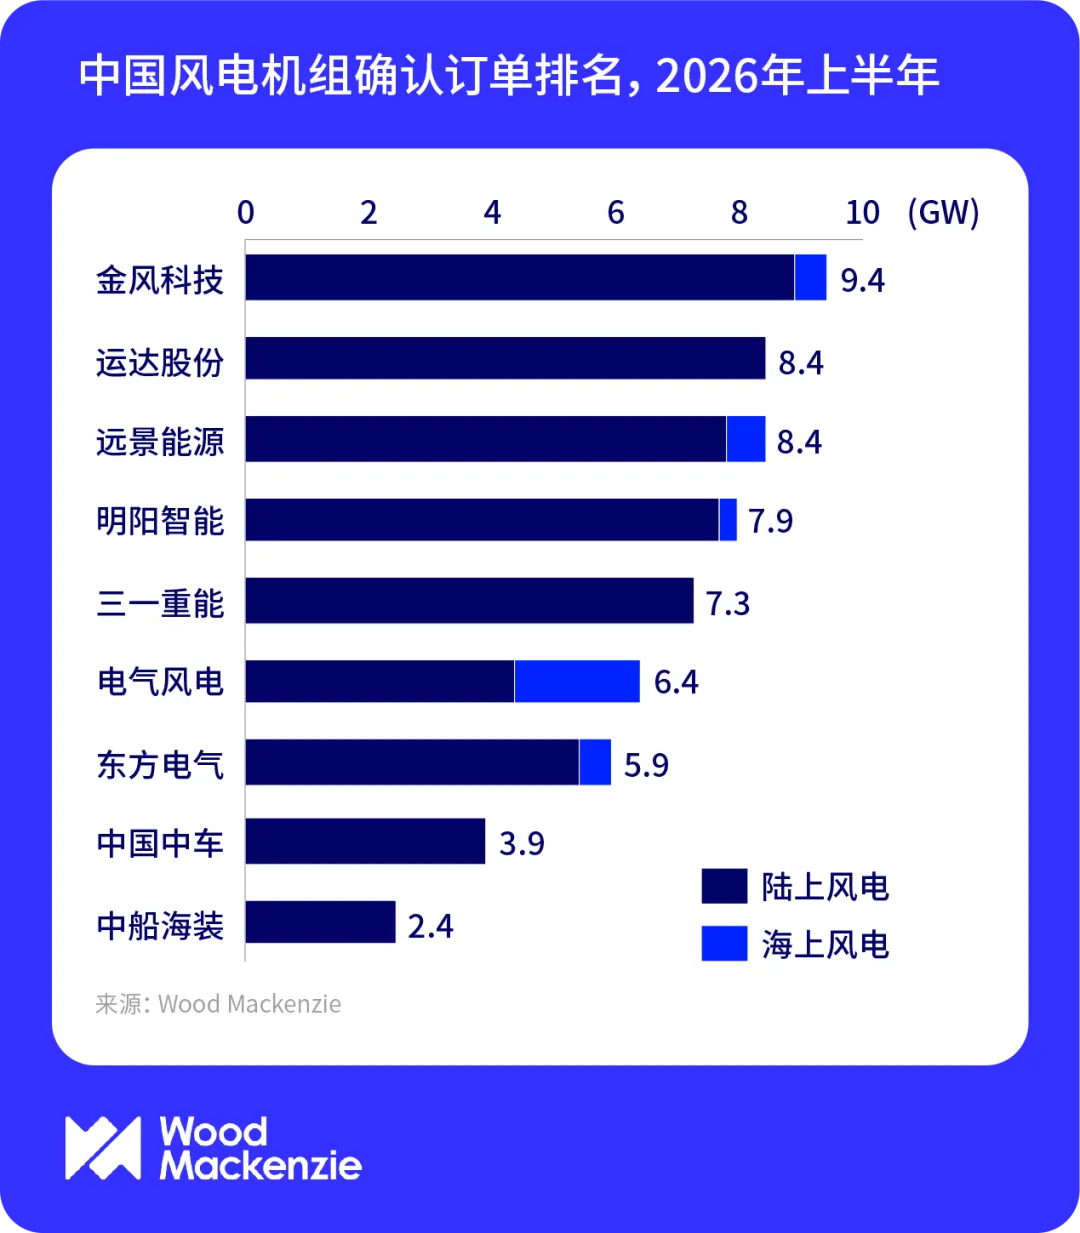
金风科技以9.4GW新签订单继续位居国内市场首位并领跑陆上风电订单;运达股份和远景能源紧随其后,均以8.4GW并列第二;明阳智能以7.9GW位列第四;三一重能以7.3GW位列第五;电气风电以6.4GW位列第六;东方电气以5.9GW位列第七;中国中车以3.9GW位列第八;中船海装以2.4GW位列第九。
海上市场方面,电气风电以2GW订单跃居首位,占上半年海上订单总量的一半以上。其领先得益于覆盖不同风况的产品组合以及稳固的开发商关系,表明二者已成为海上订单获取的重要要素。
十五五”开局风机订单延续下行趋势
北方订单收缩、南方保持韧性
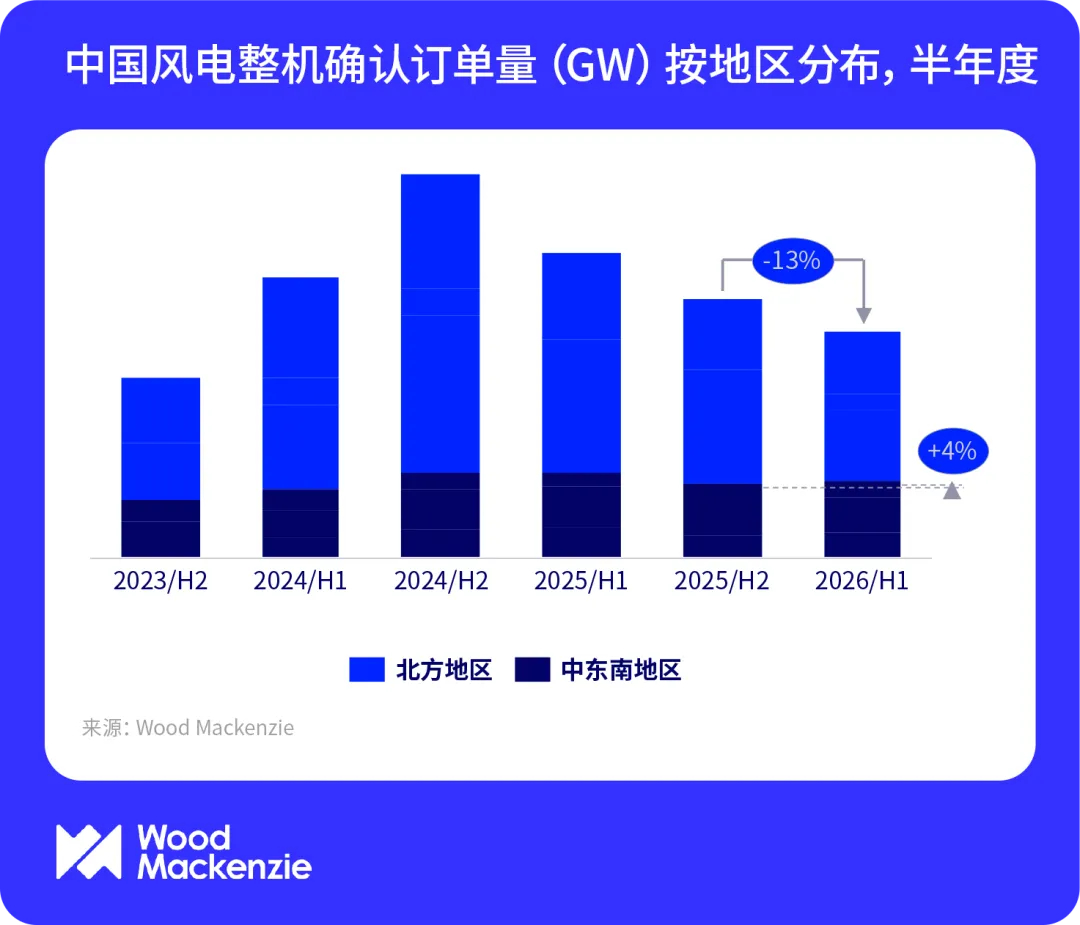
2026年上半年,中国新签风机订单量同比下降25%至60GW,连续第三个半年度出现下滑。伍德麦肯兹分析,订单下滑背后,是多重压力的叠加:
随着电力市场化改革加速推进,项目电量更多地面临现货价格波动风险,机制电价亦有所下降;叠加此前风机价格回升带来的资本开支压力,开发商和整机商对投资机会的筛选更加审慎。北方地区订单需求及整机商内部订单均出现收缩。
相比之下,南方地区订单需求保持韧性,较强的电力需求、更高的电价水平及良好的本地消纳条件为投资收益提供了支撑。与此同时,源网荷储一体化项目、绿电直连和绿氢生产等新兴应用场景保持活跃。
区域和应用场景的差异表明,未来风机需求将呈现更明显的区域和场景分化。过去一年,陆上和海上风机价格均逐步企稳;随着开发商收益持续承压,短期内海陆风机价格的上涨空间均将受限。
海外业务仍是中国整机商重要的盈利缓冲
2026年上半年,中国整机商在17个海外市场获得7.4GW订单,规模虽较2025年高点回落,但仍高于此前同期水平。海外业务仍是中国整机商重要的盈利缓冲。2025年,整机商以不足20%的海外收入贡献了约50%的毛利润。然而,本地化要求、地缘政治风险及竞争加剧可能逐步压缩利润优势。
来源:伍德麦肯兹