2026年的中国储能市场,资本是真的“冷”了,还是在“悄悄憋大招”?
与储能装机不断增加形成鲜明对比的是,今年储能产业融资市场正处于明显降温、趋于谨慎的阶段。
事实上,2026年中国储能市场的融资图景呈现出一个核心矛盾:一级市场股权融资整体遇冷,但产业基金与资产证券化却逆势爆发,资本逻辑正从“投设备”转向“投资产”。
一边是低端产能被清退,另一边是数亿元巨额融资频发。
这届投资人不再赌规模,他们究竟在赌什么?
破局与新生:
从全产业“野蛮生长”到“精准滴灌”
经历2024-2025年“价格战”与行业洗牌后,2026年一级市场储能股权融资数量明显收缩。
据能源圈不完全统计,截止2026年9月,中国储能领域一级市场股权融资43起,融资规模预估约170亿元。
资本关注焦点也从从过去的“PPT讲故事、PPT看产能”转向看“造血能力、海外订单、核心技术壁垒”。
当前储能融资覆盖赛道多元,既包含商业化成熟的锂电储能、户储产品,也延伸至钠电池、液流电池、固态电池等下一代电化学储能技术,同时储能 PCS 等核心电力电子装备亦持续获得资本关注。

投资中,产业资本(如汽车巨头、能源国家队、传统电池巨头、新能源企业)成为绝对主力,纯财务投资人(VC/PE)出手更加谨慎。
7月8日,星辰新能宣布完成近5亿元人民币第三轮融资,投资方包括绍兴星辉、中信建投资本、四川绿色、东方财富投资、工银资本、长石投资、艾斯能源等多家机构。
7月24日,阳光电源与天齐锂业旗下射洪天齐合计出资8.05亿元参与欣旺达动力C+轮增资。9月4日晚,理想汽车拟出资26.5亿元认购欣旺达动力8.79%的股份。
8月中旬,为恒智能完成数亿元人民币Pre-IPO轮融资,由央企中国机械工业集团有限公司旗下基金战略投资,多家产业及财务投资机构共同参与。
资本的新宠:钠电
与2024年、2025年在液流电池、氢能电池等多领域“广撒网”式投资不同,2026年的储能融资方向除了继续争占锂电产业外,也正抢占布局下一代电池技术——钠电产业。
因钠电具有资源储备充足、成本潜力、安全性能和特定场景适配等优势,弥补了锂电池的短板,钠离子电池产业正式从“实验室叙事”转向“商业化落地”。
宁德时代、比亚迪、亿纬锂能、国轩高科等多家企业均在钠电领域进行相关布局,推动钠电在商用车、乘用车和储能等领域进入规模化应用新阶段。
2026年以来,在产业技术日渐成熟、商业化体系不断完善、需求加速释放等多重因素共同驱动下,资本看到了一个“确定性较强”的增量赛道,钠电池产业不断获得资本青睐。
另外,政策顶层设计也为多元技术路径协同发展打开通道。2026年9月28日,工信部等七部门印发《新型电池产业发展"十五五"规划》,明确构建"以锂电池为主,钠电池、液流电池等协同发展"的产品供给体系,将钠电池列为重要产品组成部分。钠离子电池产业化元年正式开启,锂钠互补时代即将到来。
据能源圈不完全统计,2026年1-9月,钠美科技、中钠时代、常兴新能源、瓦时动力、英钠新能源、致远钠科等国内企业共完成18起钠电融资案例。

2026年一季度,国内无负极钠离子电池企业浙江致远钠科正式获得电池龙头超威集团旗下的超威控股集团数千万元战略轮投资,本轮融资资金将重点用于无负极钠电池技术迭代、产能扩建,以及电动二三轮车、无人驾驶城配物流车、仓储物流机器人(AGV 机器人和 AMR 机器人)赛道的市场拓展,加速核心产品商业化进程。
5月28日,英钠新能源完成数千万元A轮融资,本轮融资由谢诺辰途独家战略投资;9月15日,经纬创投MPCi完成对英钠新能源的数千万元A+轮财务融资交割。
6月23日,溧阳天目先导电池材料科宣布完成D轮融资,本轮融资由包括中国国新、中金资本、国策投资、毅达资本及煕诚金睿等多家知名投资机构共同完成。
7月1日,隐功科技宣布完成亿元级Pre-A+轮融资,融资由啟赋资本及复旦科创联合领投,苏科创、襄禾资本及产业战略投资方跟投,资金将用于新增产线建设及多技术路线钠电的产品迭代与研发。
产业基金成为资金流向新方向
在锂电储能产能过剩、价格竞争加剧的背景下,产业资本不再单纯追求早期项目高估值套利,转而借助产业基金实现资金规模化、风险分散化、资产长期化配置。
国内储能产业基金正迎来集中设立浪潮,区别于早期VC单点投初创项目的模式,这类基金更强调产融协同闭环,以资本纽带串联上下游资源、订单与渠道,对冲单一技术路线风险。
储能产业基金正在成为连接技术初创、装备制造与电站运营的核心资本载体,推动行业从分散项目投资走向生态圈式长期布局。
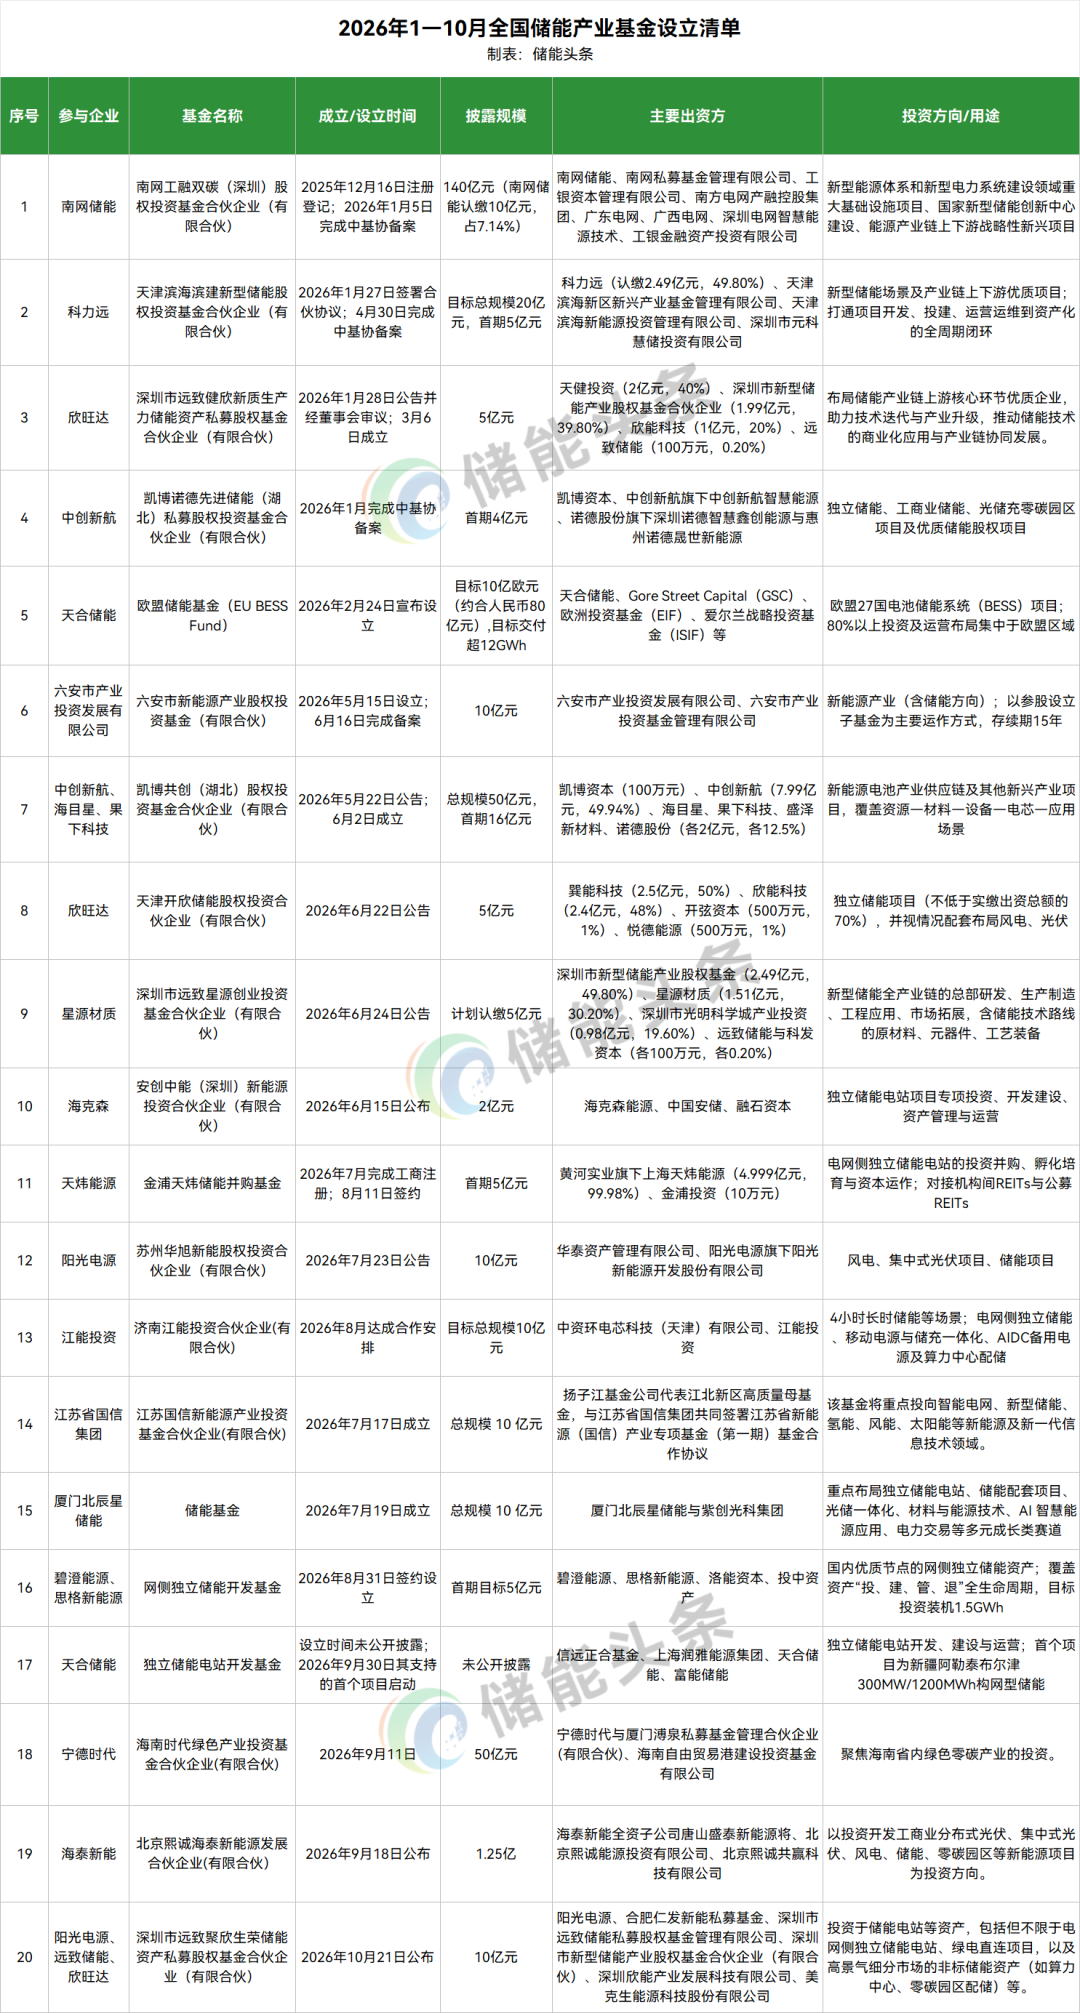
据能源圈不完全统计,自从2026年以来,国内已成立20起储能产业基金,拟筹备资金超430亿元人民币。
包括阳光电源、宁德时代、欣旺达、中创新航、南网储能、科力远、思格新能源等众多产业龙头、央企、地方国资、资管机构多方联合出资,通过集中归集长期资本,既为储能电站开发运营提供稳定资本,缓解项目融资难、融资贵的压力;也可以定向投向前沿储能技术、核心零部件、新材料初创企业,承接高风险的技术孵化任务,分担单一企业研发试错成本。
1月22日,科力远与天津滨海新能源投资管理有限公司、天津滨海新区新兴产业基金管理有限公司、深圳市元科慧储投资有限公司共同投资设立储能基金并签订合伙协议。该基金目标总规模人民币20亿元,首期规模5亿元,将主要投资新型储能场景及产业链上下游优质项目。
6月22日,欣旺达在天津参与设立储能产业基金,总规模5亿元主要投向独立储能项目。
9月1日,江能投资公布,8月份,中资环电芯科技(天津)有限公司与江能投资就联合发起设立储能产业基金,基金目标总规模人民币10亿元,聚焦4小时长时储能等场景。
10月20日,阳光电源、欣旺达分别发布公告,宣布与多方共同投资设立深圳市远致聚欣生荣储能资产私募股权基金合伙企业(有限合伙),该基金认缴出资总额为人民币10亿元,将主要投向电网侧独立储能电站、绿电直连项目,以及高景气细分市场的非标储能资产(如算力中心、零碳园区配储)等。
结语:潮水退去,方见真金
2026年的储能创投圈,不再相信“速度奇迹”,只相信“技术定力”。
2026 年储能融资呈现出结构化分化的鲜明特征,资金不再盲目扎堆成熟锂电制造赛道,而是形成早期股权投向创新初创企业、专项资本押注钠电池、液流电池等长时储能前沿技术、产业基金集中承接重资产储能项目的三路并行格局,产业资本、央企与地方国资主导的储能产业基金批量落地,成为今年融资端最核心变化。
预测未来,资金将持续向具备技术护城河、稳定现金流与合规运营能力的主体倾斜,一方面持续支持长时储能、构网型储能、储能安全等技术路线的产业化验证,另一方面加大独立储能、工商业储能、源网荷储、煤电灵活性配套储能等场景的资产布局,同时依托 REITs、资产证券化等工具完善投退闭环;而同质化锂电产能、缺乏落地场景与清晰收益模型的项目,将持续面临资本收缩,行业融资分层、优胜劣汰的态势会进一步强化。
来源:能源圈


