在国内新型电力系统加速搭建、双碳战略持续深化的大背景下,新型储能作为破解新能源消纳难题、补强电网灵活调节能力、推动能源结构转型的关键基础设施,正式迈入规模化高速扩张周期。
内蒙古坐拥国内顶级风电、光伏资源,既是国家大型风光基地的核心承载区域,也是跨区电力外送的关键枢纽,发展储能产业拥有无可比拟的资源禀赋与区位价值。为匹配大规模新能源集中并网需求、补齐电网调节短板,内蒙古持续加大新型储能布局力度,项目落地节奏持续提速,产业体量稳步扩张,储能市场生态也在持续完善。
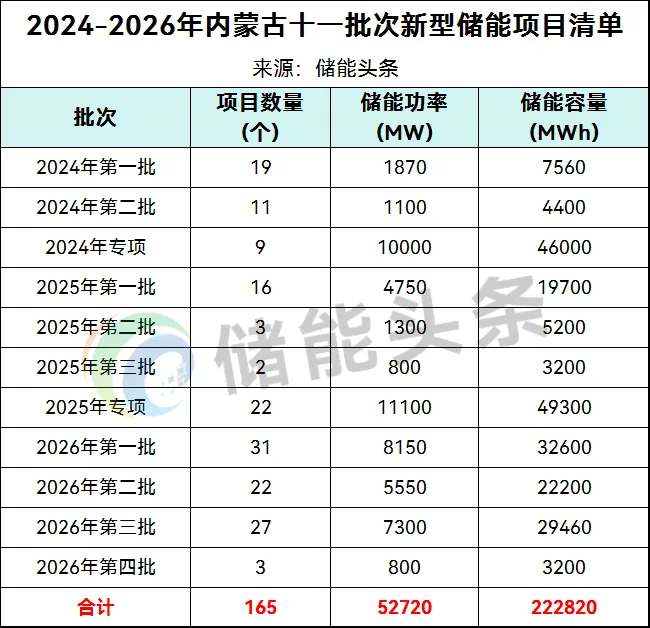
根据能源圈的统计数据,从2024年至今,内蒙古先后对外公示11批新型储能项目清单。时间维度拆分来看,2024年发布3批清单,2025年新增4批,2026年已推出4批。十一批清单合计纳入储能项目165个,规划总规模达到52.72GW/222.82GWh。
从项目开发主体榜单来看,远景能源、宝丰集团、明阳智能、内蒙古电力集团、内蒙古能源集团、中广核、万帮数字能源、海博思创、赣锋锂电、清峰能源跻身开发规模前十。(统计口径说明:联合体项目统一计入牵头申报企业)
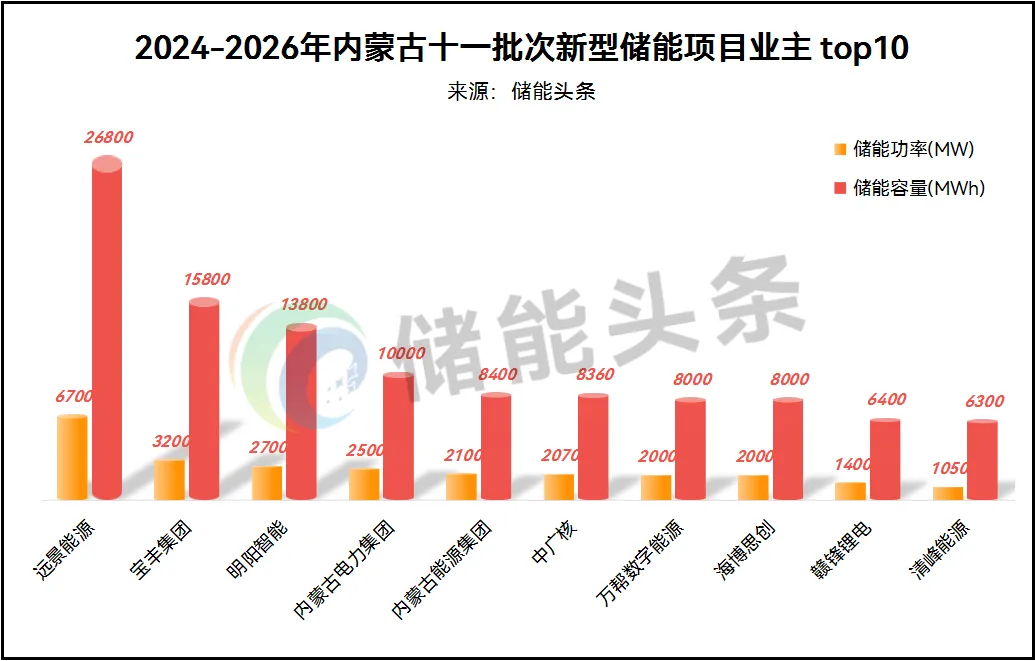
远景能源以6.7GW/26.8GWh的申报体量位居全部业主首位;宝丰集团以3.2GW/15.8GWh紧随其后,排在第二位;明阳智能凭借2.7GW/13.8GWh的规模位列第三。
头部设备厂商领跑
50家企业拿下GWh级储能指标
在219.62GWh储能指标对应的投资主体名单中,共有83家市场主体(含企业与联合体)成功拿到储能开发指标,包含远景能源、宝丰集团、明阳智能、内蒙古电力集团、内蒙古能源集团、中广核、万帮数字能源、海博思创、赣锋锂电、清峰能源、中国华电、中电储能、深圳能源集团、九德嘉信资本、中国大唐、运达股份、亨莱福集团、星能能源科技集团、国赫能源、中节能、北网新能、双杰电气、国天新能源、北方联合电力、天众储能、宁德时代、金风科技、正信投资集团等。(统计口径:联合体以牵头企业为准)
远景能源申报规模达到6.7GW/26.8GWh,是所有开发主体中的第一名,项目布局覆盖锡林郭勒、巴彦淖尔、呼和浩特、鄂尔多斯、赤峰、阿拉善、乌海七大盟市。明阳智能拿下2.7GW/13.8GWh;储能系统集成服务商海博思创斩获2000MW/8000MWh指标。
赣锋锂电申报规模1400MW/6400MWh,项目布局落脚呼伦贝尔与乌兰察布;宁德时代也取得500MW/2000MWh储能开发指标。电池制造企业不再局限于电芯供货环节,直接以项目业主身份参与储能电站投资开发,打通从电芯生产到电站运营的完整产业链闭环。
两大内蒙古本地国企同样表现突出:内蒙古电力集团拿下2.5GW/10GWh指标,项目布局覆盖鄂尔多斯、巴彦淖尔、包头、乌兰察布、呼和浩特;内蒙古能源集团申报规模2.1GW/8.4GWh,项目扎根兴安盟、乌兰察布、赤峰、锡林郭勒等区域。依托属地资源优势,地方国资深度参与区内风光配套储能建设,在区域储能供给体系中占据重要位置。
央企阵营方面,中广核以2.07GW/8.36GWh成为央企中申报规模最高的企业,重点布局兴安盟、呼和浩特、乌海;中国华电、中国大唐、中国能建、中国华能同样拿下数百兆瓦级储能项目。央企依托资金优势持续布局内蒙古风光配套储能赛道,但整体申报体量不及头部设备厂商与省属地方国企。
宝丰集团3.2GW/15.8GWh的指标规模排在榜单第二位,项目集中落地包头、阿拉善、鄂尔多斯。万帮数字能源、清峰能源、九德嘉信资本等多元化投资主体纷纷入局,内蒙古储能市场参与结构呈现高度多元化特征。

盟市指标格局
乌兰察布、锡林郭勒成为储能主战场
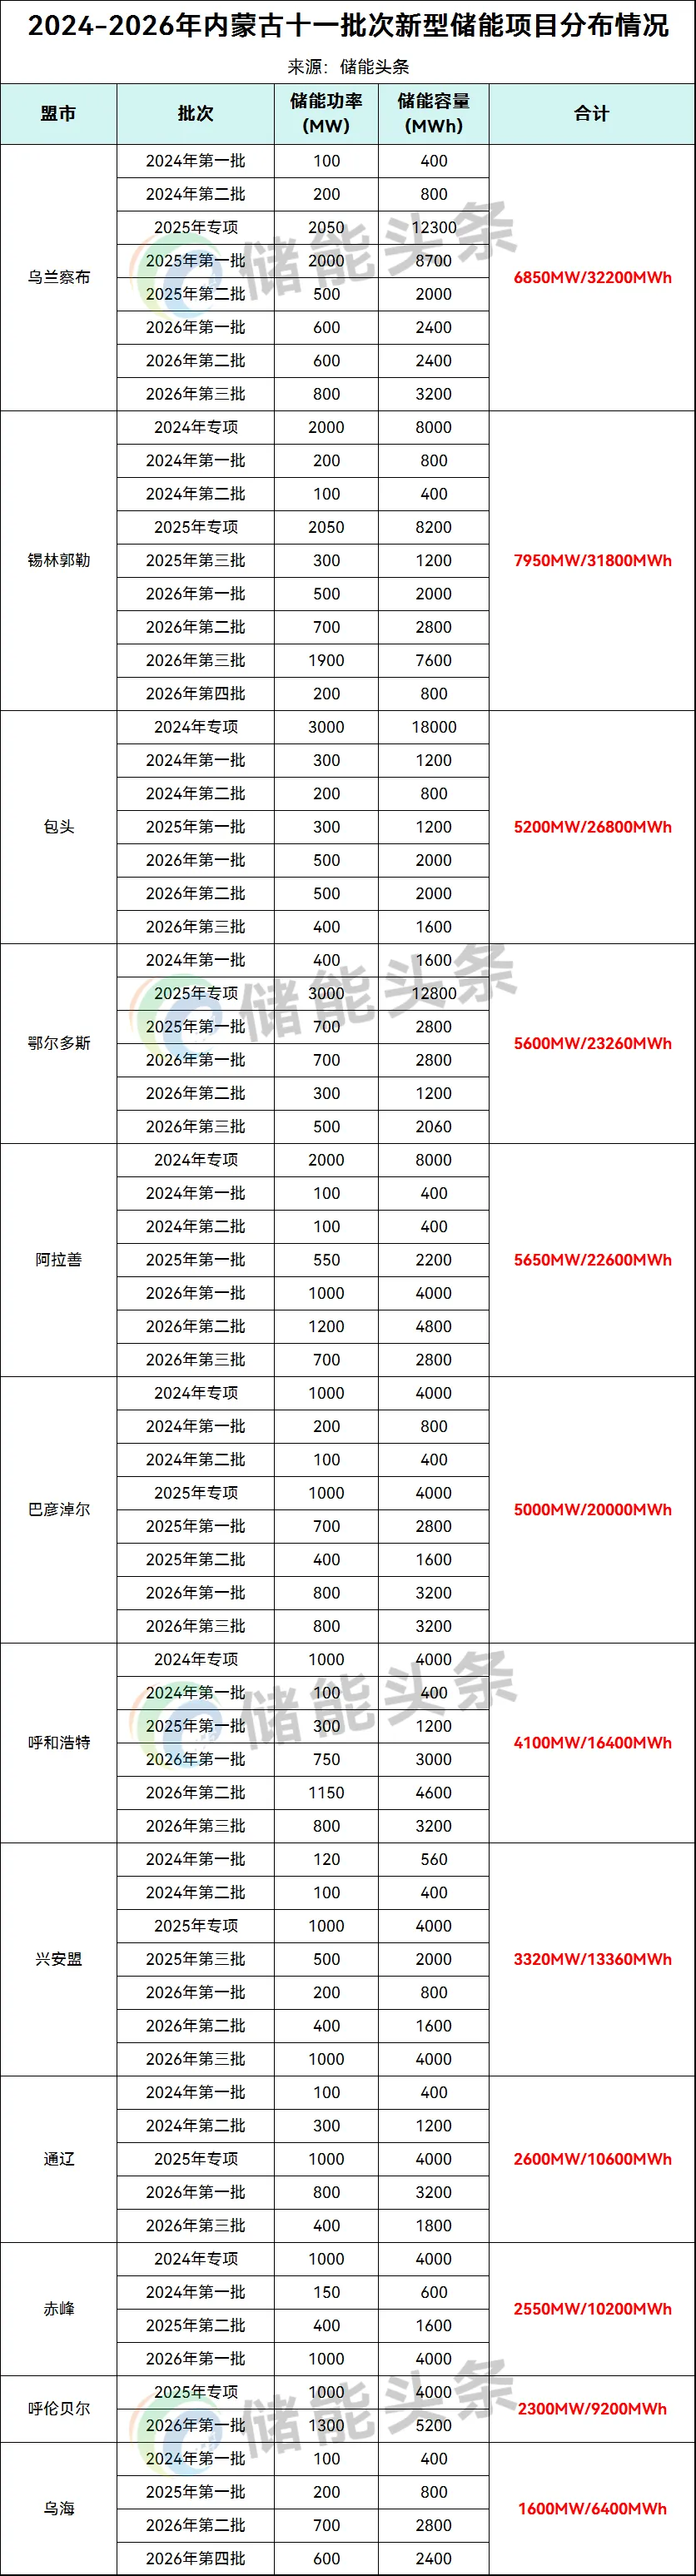
拆解各盟市储能规划容量,乌兰察布以6.85GW/32.2GWh的总规模位居全区第一,锡林郭勒盟以7.95GW/31.8GWh紧随其后。两大盟市合计储能规划规模14.8GW/64GWh,占全区总规划量接近三成,是内蒙古新型储能落地的核心阵地。两地依托沙戈荒大型风光基地集群,布局大量独立储能以及风光配套储能项目,同时也是蒙西电力外送通道的核心调节资源。
锡林郭勒、包头、鄂尔多斯、阿拉善、巴彦淖尔共同构成内蒙古储能产业第二梯队,上述地区储能规划容量均突破20GWh,分别为31GWh、26.8GWh、23.26GWh、22.6GWh、20GWh。这些区域与乌兰察布协同发力,夯实全区储能产业底盘,为新能源就地消纳、风光大基地电力外送、区域能源转型提供调节支撑。
呼和浩特、兴安盟、通辽、赤峰、呼伦贝尔储能规划体量落在9~17GWh区间,对应规模分别为16.4GWh、13.36GWh、10.6GWh、10.2GWh、9.2GWh,作为储能扩容的补充板块,承接本地新能源配套调峰需求。乌海规划储能容量6.4GWh,是区域储能培育起步支点,为后续项目滚动开发预留充足空间。
整体来看,内蒙古储能项目布局已经形成头部区域引领、中坚盟市支撑、全域多点覆盖的格局。资源禀赋突出的盟市率先完成储能规模化落地,中腰部区域快速跟进,共同推动全区储能朝着规模化、集群化方向发展,为新型电力系统建设与双碳目标落地注入调节动能。
技术路线多元化并行
磷酸铁锂保持绝对主力
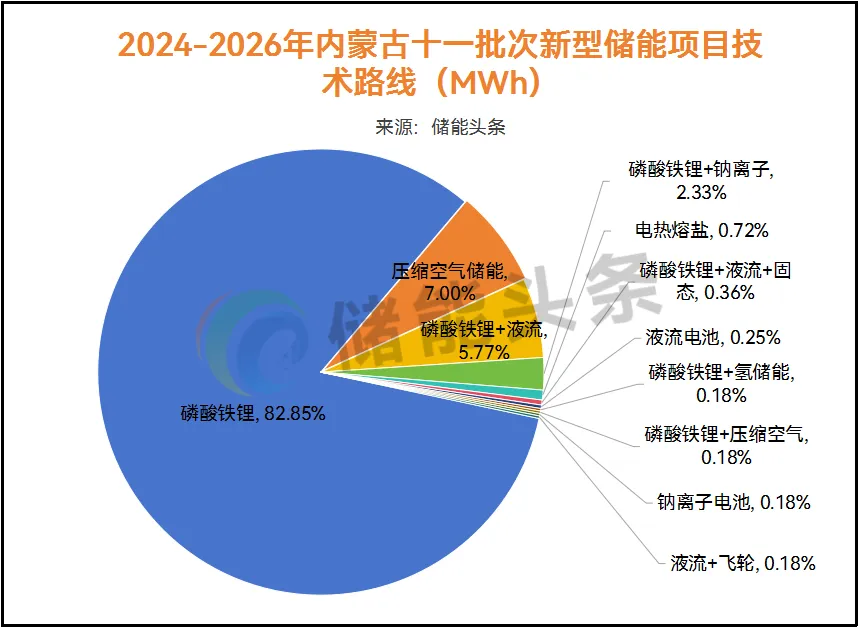
技术路线层面,内蒙古储能市场依旧以磷酸铁锂技术为核心,压缩空气、液流电池、钠离子电池、熔盐储热等多条新兴技术路线均实现落地,但大多以示范项目或者混合配套方案参与市场竞争。
磷酸铁锂方案占比达到82.85%,牢牢占据市场主流。经过多年商业化落地验证,该技术具备供应链成熟、成本可控、工程实践案例丰富等优势,是风光大基地配套储能的首选方案,构成内蒙古新型储能市场基本盘。
长时储能赛道中,压缩空气储能表现亮眼,单一技术路线占比7%,是磷酸铁锂以外占比最高的新技术。依托当地独特地理条件,压缩空气储能在内蒙古落地多个项目,标志长时储能由概念阶段走向规模化示范,有望匹配新能源消纳、长周期调峰的实际需求。
混合储能方案成为新技术商业化试水的重要路径。磷酸铁锂搭配液流电池的混合方案占比5.77%,锂电叠加钠离子电池的项目占比2.33%。不难看出,液流、钠离子等新兴储能技术,更多采用和磷酸铁锂组合的混合模式落地,借助锂电成熟供应链完成商业化验证,实现功率与放电时长的优化配置。
其余各类技术路线整体体量偏小。电热熔盐储能占比0.72%;磷酸铁锂+液流+固态电池组合方案占0.36%;纯液流电池占0.25%。纯钠离子电池、磷酸铁锂耦合氢储能、磷酸铁锂搭配压缩空气、液流+飞轮等方案占比均只有0.18%。飞轮储能、氢储能、固态电池等前沿技术虽然已经出现在项目清单中,但装机规模有限,现阶段承担示范验证职能,距离大规模商业化替代还有较长周期。
储能配置时长:4小时方案成为标配
长时储能仍处于试点阶段
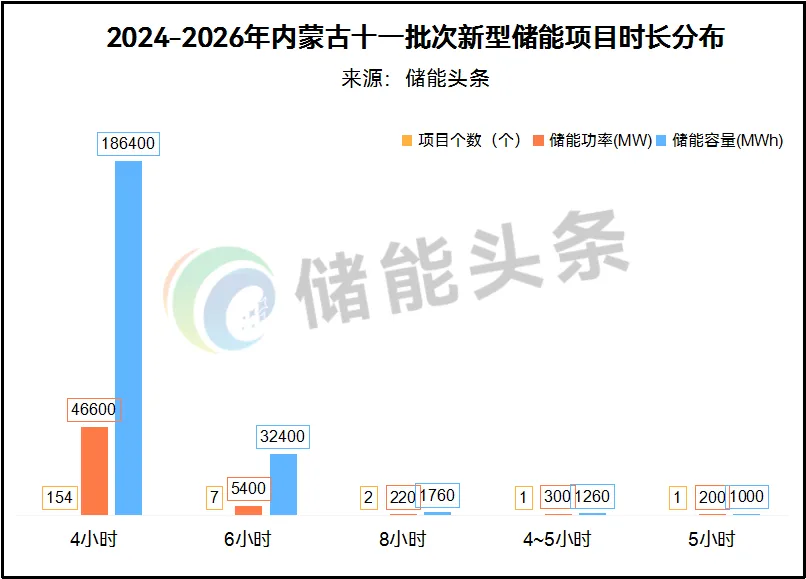
储能放电时长维度,4小时储能方案是市场绝对主流,6小时作为补充选项;5小时、8小时等更长时长项目仅有少量试点,长时储能尚未迎来规模化推广。
4小时储能项目合计154个,规划容量46.6GW/186.4GWh。庞大的规划体量源于风光基地日内调峰的刚需。内蒙古风光资源富集,日间风电光伏出力波动幅度大,4小时储能能够有效平抑日间出力起伏,承接新能源消纳、电网调频调峰等核心诉求,是当前风光大基地配套储能最成熟、应用最广泛的配置方案。
6小时储能项目共7个,规划规模5.4GW/32.4GWh。对比4小时配置,6小时储能拥有更长放电窗口,可覆盖晚间用电高峰,完成跨时段电力调节,满足部分项目跨昼夜消纳需求。但受投资成本、收益机制等因素制约,6小时储能暂未大规模普及,仅作为补充配置。
其余时长项目整体体量有限,以示范探索属性为主。8小时长时储能仅2个项目,规划规模220MW/1760MWh;4~5小时、5小时储能项目各1个,均为百MW级别。8小时及以上长时储能理论上能够支撑跨日电力平衡,应对极端天气下新能源出力缺口,属于行业长期发展方向,但当前商业模式尚未跑通,只能以小批量示范项目推进。
来源:能源圈