2026年7月,一份省级能源项目清单在储能行业引发广泛关注。
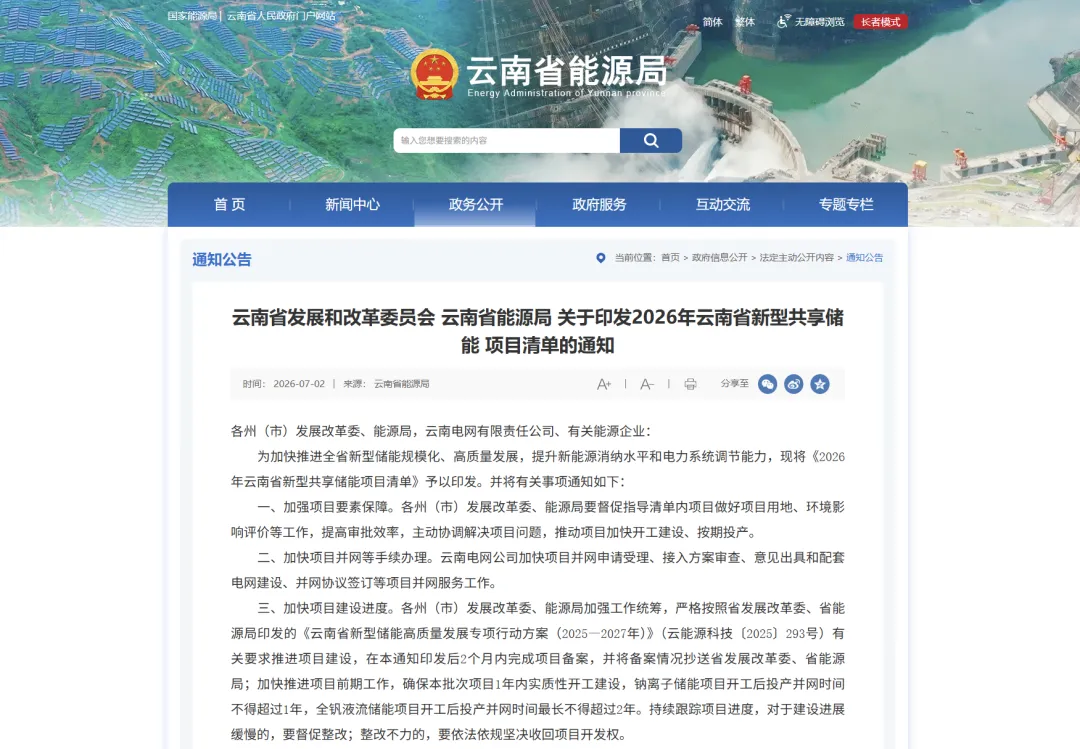
云南省发展和改革委员会、云南省能源局联合印发《2026年云南省新型共享储能项目清单》,13个新型共享储能项目赫然在列,总规划规模1.9GW/7.6GWh。引人注目的是技术路线的选择——11个项目采用全钒液流电池技术,规模1.5GW/6GWh,占总装机规模的78.9%。这是国内首次在省级储能清单中完全绕开锂电项目,业界评价为“长时储能从技术验证阶段正式跨入规模化建设新周期”。
为什么是云南?为什么是全钒液流?
答案藏在云南特殊的电力结构里。作为绿色能源大省,云南电力总装机超过1.7亿千瓦,绿色能源装机占比超过九成,水电是第一大电源。但丰水期弃水、枯水期电力紧缺的矛盾长期存在,2021至2023年云南连续三年陷入“缺电”困扰。作为“西电东送”核心送电省份,云南电力供需格局直接影响广东、广西等南方区域的用电保障。
随着滇西新能源大基地加快建设,电网对长周期调节资源的需求显著高于中东部地区。电力系统需要的不再局限于短时快速充放电能力,而是能够跨昼夜、跨时段平抑新能源波动的长时储能资源。全钒液流电池,正是4小时以上长时储能的理想技术路线。
云南的选择还有更深层的资源逻辑。云南毗邻攀西钒钛磁铁矿带,钒资源储量丰富,电解液原材料可就近供应,供应链优势显著。而项目选址集中在临沧、普洱、大理、丽江、楚雄等地震活跃区和高森林覆盖区,液流电池的本征安全性成为重点考量因素。
政策引导早有端倪。云南省此前已明确建立差异化价格机制,全钒液流储能按投产装机容量的3倍提供共享服务,磷酸铁锂仅为1.8倍。2025年7月,云南省能源局进一步明确:“下一步集中共享储能项目鼓励以全钒液流、压缩空气储能等长时储能为主”。
长时储能,不是“可选项”而是“必需项”
云南的清单并非孤立事件。从全国层面看,长时储能正在从“锦上添花”变为“系统刚需”。
《新型能源体系建设“十五五”规划》明确提出“大力发展新型储能,加力发展长时储能,鼓励多种储能技术路线发展”。《新型电力系统建设“十五五”规划》进一步要求,“十五五”新增可承担顶峰保供作用的电网侧独立储能约8000万千瓦,等效顶峰时长力争达到4小时。
全国新型储能等效利用小时数已从2023年的611小时提升至2025年的1195小时,平均每座电站一年完整充放电约256次。但光伏发电白天是高峰,傍晚后快速下降,而用电高峰恰恰在傍晚之后。把白天的电存起来,让它“留得更久”——这正是长时储能的核心使命。
全钒液流电池凭借本征安全、4至24小时灵活调节、循环寿命超2万次、功率与容量解耦设计等特性,天然匹配这一需求。在4小时以上长时储能需求出现时,全钒液流电池被认为是从全生命周期看经济性最好的电化学长时储能技术。
液流储能科技:以产业化能力回应规模化需求
面对长时储能从“示范验证”到“规模化建设”的加速转换,液流储能科技正以扎实的产业化能力回应市场需求。
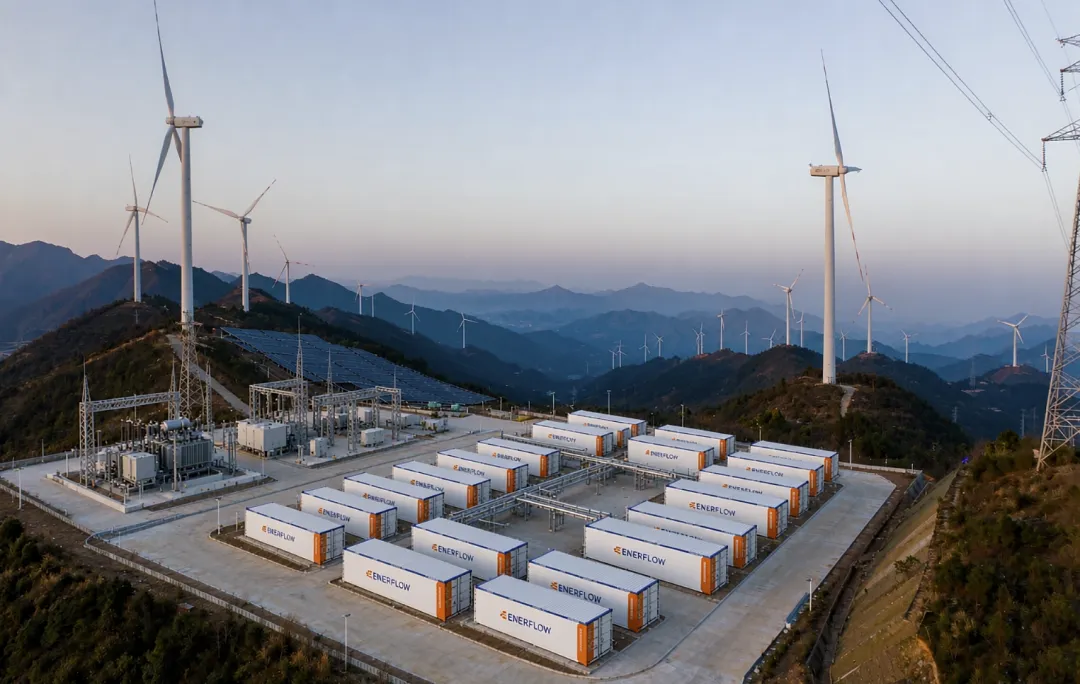
产能端,公司拥有年产2GW全自动化电堆生产线,年产60000立方电解液产线,标准化集装箱式高度集成系统设计,工厂预制、整柜交付,现场施工更便捷,具备规模化交付能力。公司是国内唯一掌握全钒/铁铬两大液流电池关键技术路线的企业,具备“电解液—电堆—集成系统”全技术路线的专利产权护城河。
技术端,公司持续深耕储能系统核心材料研发及生产技术迭代,在今年6月向全球发布全球最大功率200kW全钒液流电池单体电堆,核心性能指标达到行业领先水平。搭载125kW电堆的行业首台All in one储能系统ENERFLOW-200通过欧盟CE、德国TÜV莱茵及澳新区域安装评估标准认证,并实现澳洲储能项目落地。ENERFLOW-1000标准化储能系统实现标准20尺箱体内1000kW功率配置,服务国内大型储能场景。
场景端,公司正将全钒液流储能的触角延伸至多元细分领域。深度参与AIDC算力中心、大化工储罐改建、偏远矿区/海上平台微电网、通信基站等新场景,正在为全钒液流电池开辟新一轮增长空间。
从云南一省的项目清单,到“十五五”规划的顶层部署,长时储能正在完成从“技术备选”到“系统刚需”的历史性转变。全钒液流电池储能,正站在这场转变的舞台中央。


