2026年上半年,国内储能市场维持高景气运行态势,全产业链商业化落地节奏持续加快,行业整体实现稳健扩容。从产业运行结果来看,储能全赛道呈现鲜明的结构性行情:多数头部企业凭借规模化生产与全球化渠道优势,持续领跑出货与营收榜单,一批中坚企业迎来业绩高速增长,实现翻倍式突破;但行业高速增长的背后,细分赛道红利不均、企业盈利水平分化、部分业务板块承压等问题同步显现。
基于70余家储能关联上市公司半年报公开数据,本文覆盖储能系统、储能电池、逆变器、锂电材料、锂电设备五大核心赛道,从出货体量、营收规模、增速弹性、盈利质量四大维度,全景解析2026年上半年储能产业链的发展现状、竞争格局与分化逻辑。
20家企业披露储能出货数据
5家业绩翻倍增长
储能系统业务
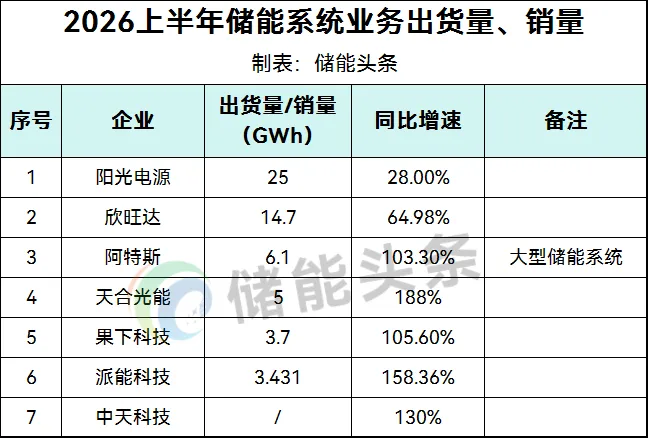
从出货量来看。阳光电源以25GWh的出货量稳居榜首,同比增长28%,持续领跑全球储能市场。欣旺达以14.7GWh的出货量紧随其后,展现出强劲的增长韧性。
与此同时,阿特斯、天合光能、果下科技、中天科技的表现尤为亮眼,同比增速分别达103.3%、188%、105.6%和130%。
派能科技2026年上半年的销售量为3431MWh,同比增长158.36%。报告期内,派能科技发布了基于588Ah大电芯的6.25MWh0.5C电池储能系统和基于601Ah大电芯的8MWh的0.25C长时电池储能系统。
(数据来源:相关上市公司半年报)
储能电池业务
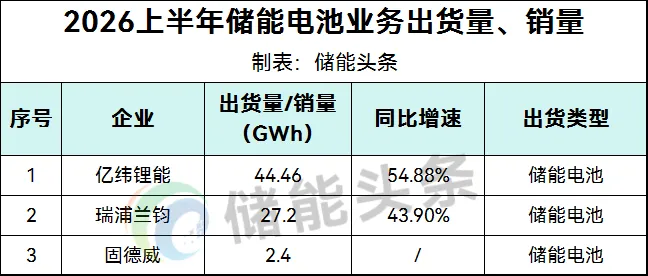
储能电池业务方面,仅亿纬锂能、瑞浦兰钧、固德威3家企业公布出货/销售量。
亿纬锂能储能电池出货44.46GWh,同比增长54.88%。
2026年上半年,瑞浦兰钧共销售锂电池42.7GWh,同比增长31.8%。其中动力电池出货15.5GWh,同比增长14.8%;储能电池出货27.2GWh,同比增长43.9%。
固德威2026年上半年储能电池销量2401.49MWh。
(数据来源:相关上市公司半年报)
锂电材料业务
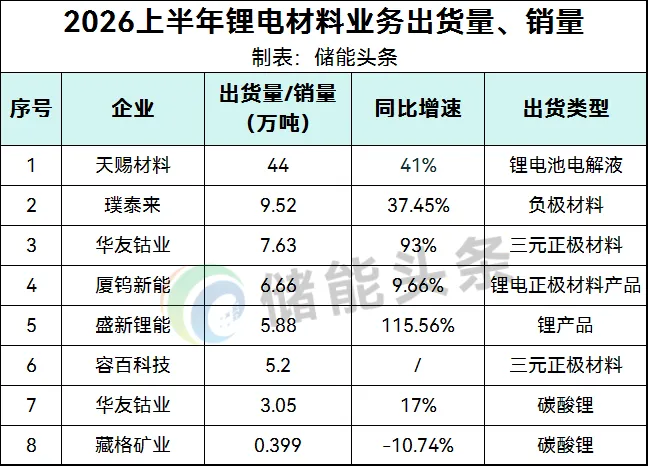
据能源圈统计,目前已有7家上市企业披露2026年上半年锂电材料业务出货量数据。
从出货体量来看,电解液赛道呈现出绝对规模优势。天赐材料上半年电解液出货量达到44万吨,同比增长41%。电解液作为锂电池主材之一,下游动力电池与储能电池需求持续拉动,龙头企业产能落地兑现,支撑出货量稳步上行。
正极材料领域,华友钴业2026年上半年三元正极材料销量约7.63万吨,同比增幅达93%;容百科技三元正极材料销量5.2万吨;厦钨新能锂电正极材料产品销量6.66万吨,同比上涨9.66%。
负极材料方面,璞泰来上半年出货9.52万吨,同比增速37.45%,保持稳健增长态势。
盛新锂能锂产品出货5.88万吨,同比大涨115.56%,华友钴业碳酸锂业务出货3.05万吨,同比增长17%,藏格矿业碳酸锂出货0.399万吨,同比下滑10.74%,是唯一出现负增长的标的。
(数据来源:相关上市公司半年报)
71家储能相关企业营收出炉
区间0.01亿—532.6亿元
储能系统业务
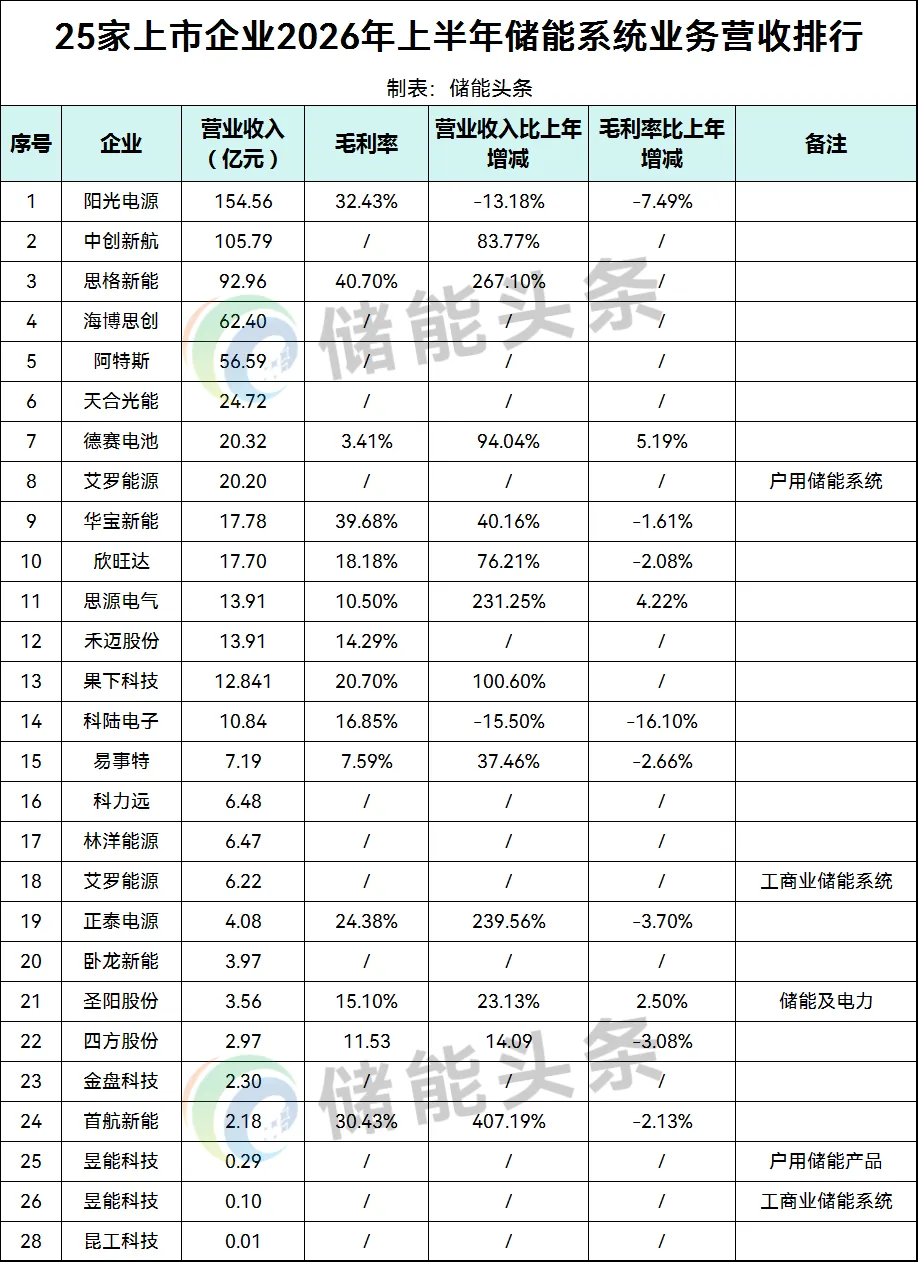
据能源圈统计,共有25家上市企业披露储能系统业务营收情况。
12家企业实现储能系统业务营收同比增长,其中首航新能营收增长高达407.19%,思格新能的营收也实现了267.10%的高速增长,反映出储能业务在部分企业中正处于快速扩张阶段。
在营收增速和毛利率方面,储能相关业务整体保持正毛利水平,部分企业盈利能力表现突出,华宝新能毛利率达39.68%。
阳光电源储能系统营收154.56亿元,同比下降13.18%,营收占比50%,依旧是阳光电源的第一大收入来源;毛利率32.43%,同比下降7.49个百分点。
储能业务作为天合光能第二增长曲线保持快速增长,并于2026年上半年实现整体正向盈利,储能业务营收24.72亿元,占总营收7.7%。欣旺达实现营收17.699亿元(主要来自海外市场),同比增长76.21%;毛利率18.18%,同比下降2.08个百分点。
中创新航储能系统产品及其他营收105.79亿元,营收占比39.06%,同比增长83.8%,是增长最迅猛的板块
(数据来源:相关上市公司半年报)
电池业务
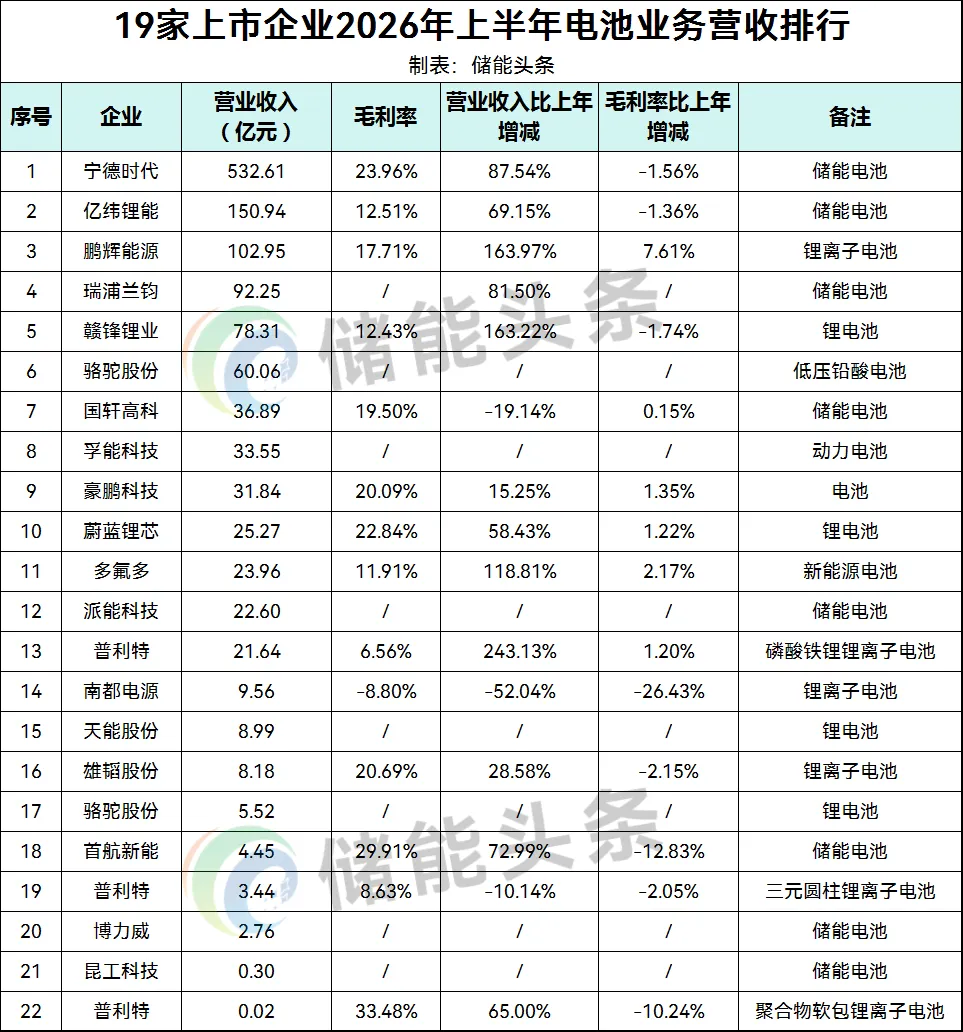
据能源圈统计,共有18家上市企业披露电池业务营收情况。
从营收规模来看,宁德时代储能电池业务以532.61亿元的营收遥遥领先,稳居榜单首位,其储能电池业务同比增长87.54%,毛利率维持在23.96%,仅同比小幅下滑1.56个百分点。
亿纬锂能储能电池业务以150.94亿元位列第二,同比增长69.15%;鹏辉能源锂离子电池业务102.95亿元排名第三,亮眼的是,该业务营收同比大增163.97%,毛利率同步提升7.61个百分点,实现量利齐升。瑞浦兰钧储能电池业务以92.25亿元紧随其后,同比增幅81.50%,业务扩张势头强劲。
榜单中多家企业实现营收翻倍,增长爆发力突出。
普利特旗下磷酸铁锂锂离子电池业务营收同比大涨243.13%,赣锋锂业锂电池业务同比增长163.22%,多氟多新能源电池业务同比增长118.81%。高增长背后,一方面受益于储能市场需求放量,另一方面磷酸铁锂路线在储能、工商业场景的渗透率持续提升,带动相关企业订单释放。
赛道另一面,部分电池业务板块承压明显,营收与盈利双双走弱。
国轩高科储能电池业务营收同比下滑19.14%;南都电源锂离子电池业务营收同比大幅下降52.04%,毛利率为-8.80%,该板块处于亏损状态。
普利特不同产品线业绩反差巨大,除高增长的磷酸铁锂业务外,其三元圆柱锂离子电池业务营收同比下滑10.14%。骆驼股份低压铅酸电池业务营收60.06亿元,锂电池业务仅5.52亿元。
盈利层面,首航新能储能电池业务毛利率达到29.91%,蔚蓝锂芯、豪鹏科技、雄韬股份的锂电池业务毛利率也维持在20%以上。
(数据来源:相关上市公司半年报)
储能逆变器业务
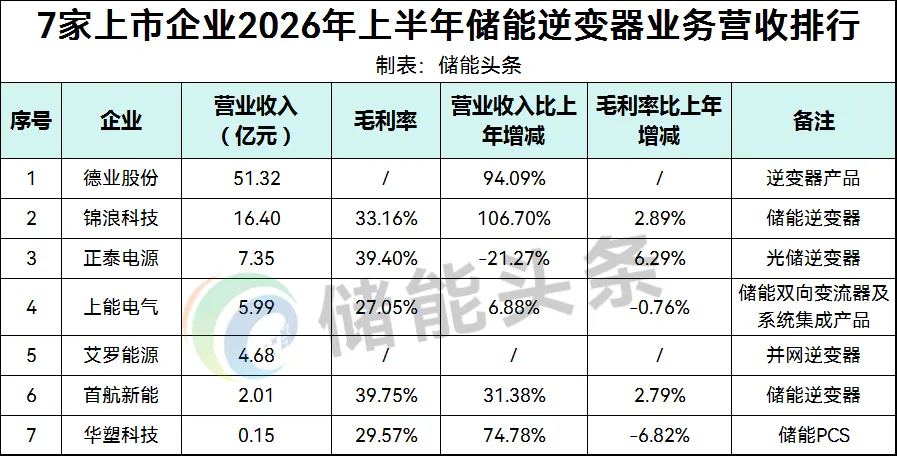
据能源圈统计,共有7家上市企业披露储能逆变器营收情况。
德业股份以51.32亿元的逆变器业务收入大幅领跑榜单,该板块同比增长94.09%,接近翻倍。
锦浪科技储能逆变器业务营收16.40亿元,同比大涨106.70%,毛利率33.16%,较上年提升2.89个百分点,量利同步上行。
正泰电源光储逆变器业务营收7.35亿元,同比下降21.27%;但盈利能力逆势改善,毛利率达到39.40%,同比提升6.29个百分点。
上能电气储能双向变流器及系统集成产品营收5.99亿元,同比小幅增长6.88%;毛利率27.05%,同比微降0.76个百分点,增长偏稳健,盈利承压。艾罗能源并网逆变器业务营收4.68亿元。
首航新能储能逆变器业务营收2.01亿元,同比增长31.38%,毛利率39.75%,华塑科技储能PCS业务营收仅0.15亿元,同比增幅74.78%,毛利率29.57%,同比下滑6.82个百分点。
(数据来源:相关上市公司半年报)
锂电材料业务
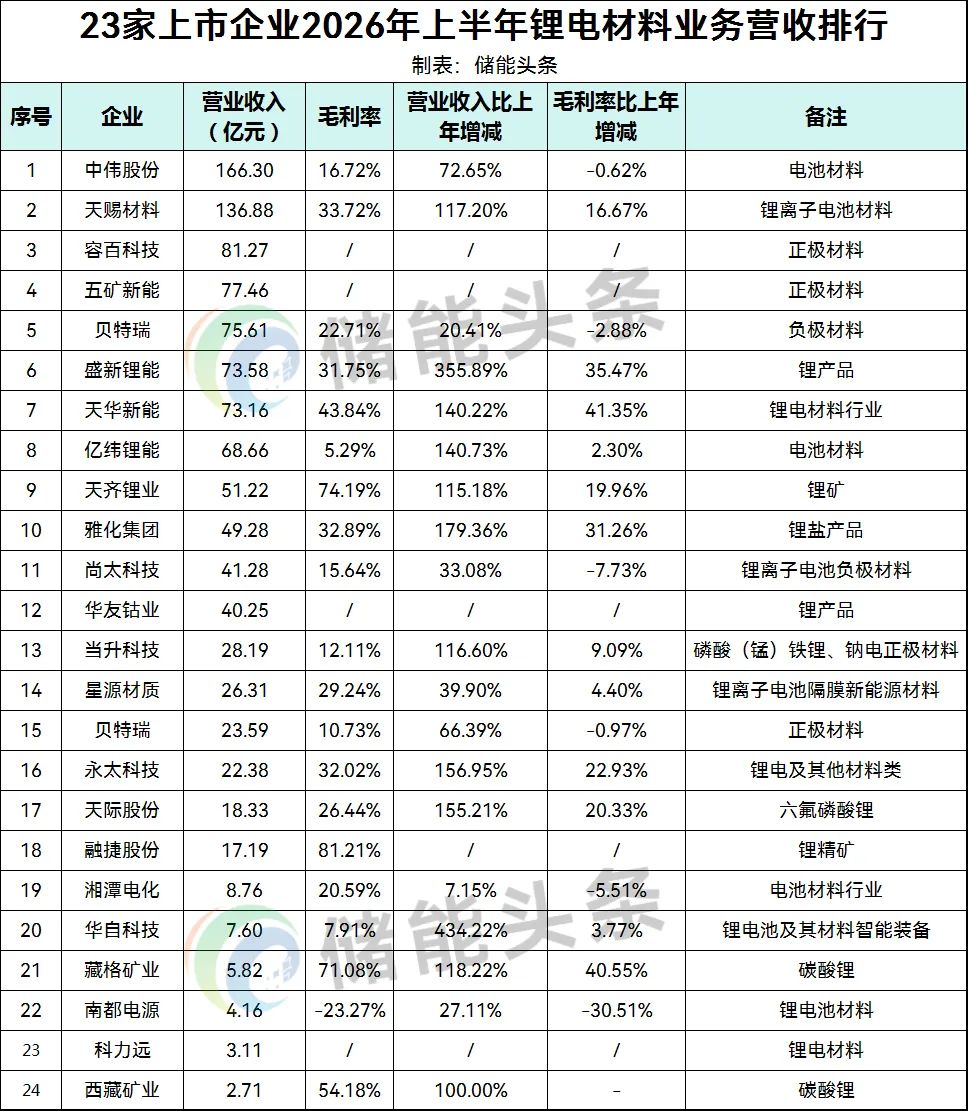
据能源圈统计,共有23家上市企业披露锂电材料业务营收情况。
从营收规模来看,中伟股份以166.30亿元锂电材料业务营收位居榜首,天赐材料136.88亿元紧随其后,是仅有的两家该业务营收突破百亿的企业。
营收增长层面,华自科技同比增速最高,达到434.22%;盛新锂能以355.89%的营收同比增幅紧随其后。除此之外,天华新能、亿纬锂能、雅化集团、藏格矿业、当升科技、天赐材料、天齐锂业等十余家企业营收同比增幅均突破100%,湘潭电化锂电材料业务营收仅同比增长7.15%;南都电源营收虽然同比上涨27.11%,但盈利端承压明显。
盈利层面,融捷股份锂电材料业务毛利率达到81.21%,天华新能毛利率43.84%,而亿纬锂能锂电材料板块毛利率仅5.29%,贝特瑞、尚太科技、湘潭电化毛利率同比出现下滑。
南都电源毛利率为-23.27%,是唯一锂电材料业务毛利率为负的企业。
(数据来源:相关上市公司半年报)
锂电设备业务
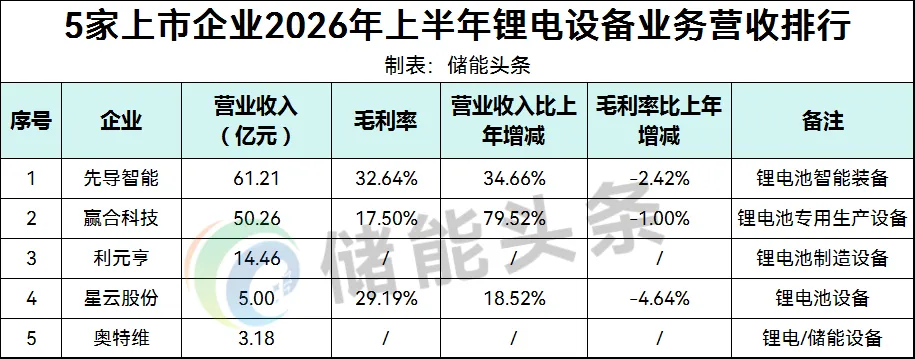
据能源圈统计,共有5家上市企业披露锂电设备业务营收情况,全部保持正毛利水平。根据已公开数据,3家锂电设备业务营收全部实现同比增长,其中先导智能营收增长高达32.64%,其锂电设备营收50.26亿,彰显行业领先地位。
赢合科技锂电池专用生产设备业务营收50.26亿元,同比上涨79.52%%,毛利率17.5%;利元亨锂电池制造设备业务实现营收14.46亿元。
(数据来源:相关上市公司半年报)
来源:能源圈


