储能电池的竞争,正在从“谁的成本更低”转向“谁更适应新的电力市场规则”。
2026年以来,随着独立储能规模持续扩大、容量电价机制逐步建立以及海外大储需求加速释放,储能电池行业正在进入一个新的竞争阶段。锂离子电池依然占据绝对主导,但钠离子电池等新技术路线正在从“技术储备”走向规模化应用,电池的放电时长、可用率以及场景适配能力,也开始直接影响项目收益。
01、产业概况
储能电池是专门应用于储能领域的电池装置,其核心功能是实现化学能与电能之间的相互转换。当前主流的储能电池技术路线包括锂离子电池、铅酸电池和液流电池等。相较于机械储能与化学储能等其他形式,储能电池在可扩展性、使用寿命和灵活性等方面展现出更为突出的优势。
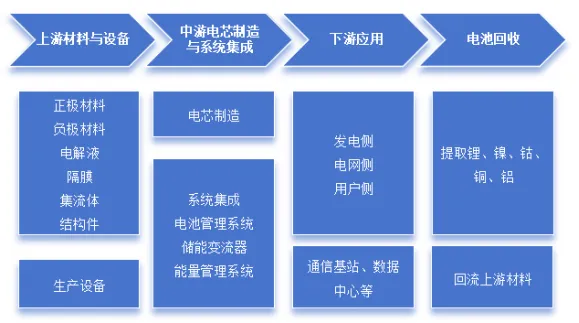
储能电池产业链可分为上游材料及设备、中游电芯制造及系统集成、下游应用以及回收利用。
(上游)电芯原材料和电池生产设备,其中电芯原材料包括磷酸铁锂、石墨、锂盐等材料。
(中游)电芯制造与系统集成,主要为电芯制造以及储能电池系统、储能变流器、能量管理系统以及储能系统集成安装。
(下游)不同应用场景应用,如电力系统的发电侧、电网侧、用户侧,实现调峰调频、峰谷价差套利、容量电费管理等功能以及通信基站、数据中心等。
(回收利用)电池回收与资源再生,将退役电池中的锂、镍、钴、铜、铝等金属提取后重新回流至上游材料环节,形成资源循环的完整产业闭环。
图表1 储能电池产业链
02、政策驱动
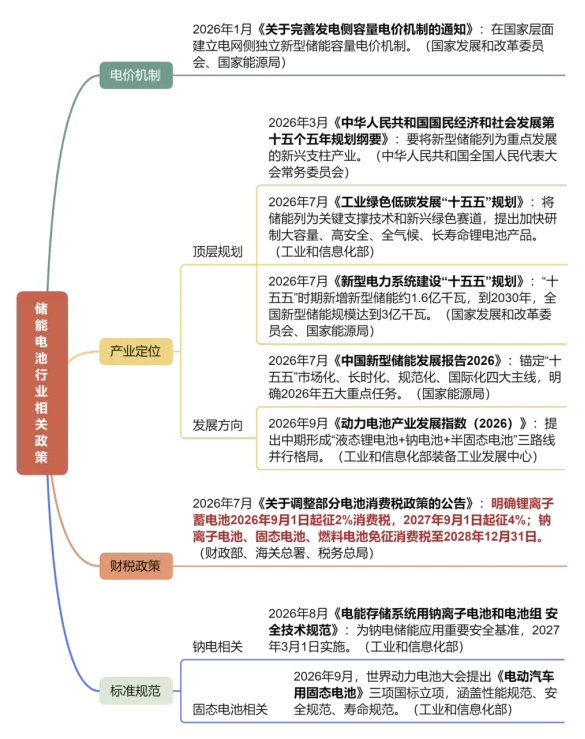
2026年的政策体系已形成“电价机制定收益、产业定位定方向、财税政策定成本、标准规范定门槛”的完整架构,储能电池的下一轮竞争,不只是技术路线之争,更是政策规则下的收益能力之争。
2026年储能电池行业部分相关政策如下:
图表2 储能电池行业部分相关政策
03、行业发展现状
3.1市场规模
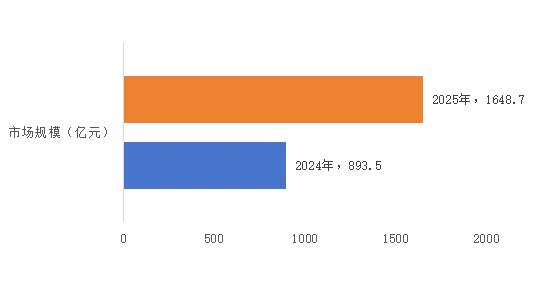
一年时间,市场规模接近翻倍。2024年中国储能电池行业市场规模为893.5亿元,2025年跃升至1648.7亿元,同比增长84.5%。在价格持续调整的背景下,需求增长依然推动产业规模快速扩张,储能电池正在从新能源产业链中的重要环节,进一步成为独立的增量市场。
图表3 中国储能电池行业市场规模体量(单位:亿元)
数据来源:公开数据整理
3.2锂电主导格局
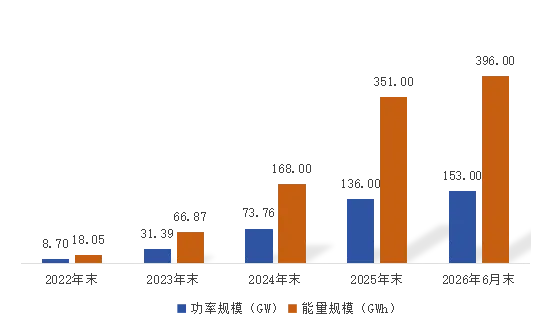
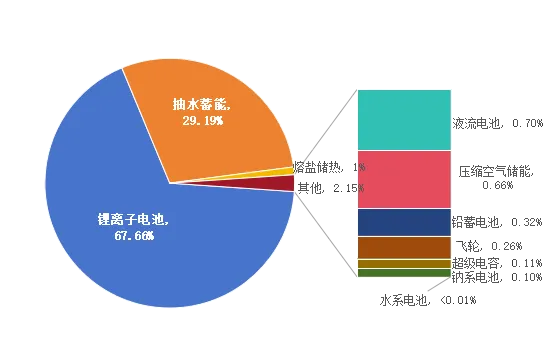
锂电仍是绝对主角,但“第二梯队”正在出现。国家能源局《中国新型储能发展报告(2026)》显示,截至2026年6月底,全国已建成投运新型储能装机规模达153GW/396GWh,同比增长61%。在中国电力储能累计装机中,锂离子电池占比67.66%,稳居主导;抽水蓄能占29.19%;钠离子电池以0.10%首次作为独立类别出现,标志其进入实际装机阶段。新型储能对传统调节资源的替代效应正加速显现。
图表4 中国新型储能累计装机规模
数据来源:国家能源局
图表5 2026年上半年中国电力储能累计装机规模分布情况
数据来源:中关村储能产业技术联盟(CNESA)
3.3应用场景分布
当前国内储能需求以电网侧独立大储为核心主力,替代传统强制配储模式成为行业主流。同时,用户侧工商业储能、户用储能细分场景同步稳步渗透,形成“大储为主、中小储补充”的多元需求格局,市场覆盖维度持续拓宽。
中电联与国家电化学储能电站安全监测信息平台联合发布的《2026年上半年电化学储能电站行业统计数据》显示:
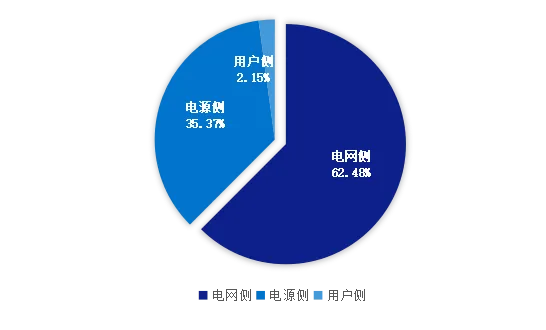
截至2026年6月,电源侧、电网侧、用户侧电化学储能装机占比分别为35.37%、62.48%、2.15%,主要应用场景为独立储能和新能源配储。
图表6 2026年上半年国内新型储能应用场景装机占比
数据来源:中国电力企业联合会、国家电化学储能电站安全监测信息平台
3.4海外市场
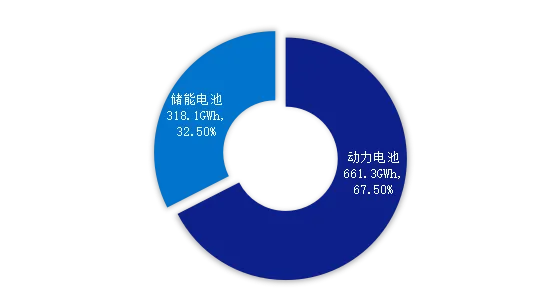
1-6月,我国动力和储能电池累计销量为979.4GWh,累计同比增长48.6%。其中,动力电池累计销量为661.3GWh,占总销量67.5%,累计同比增长36.2%;储能电池累计销量为318.1GWh,占总销量32.5%,累计同比增长83.4%。
图表7 2026年上半年储能电池累计销量分布
数据来源:中国汽车动力电池产业创新联盟
从排产数据看,8月中国储能电芯排产预计达125GWh,约占总排产规模的41%,增量主要来自314Ah规格的海外出口订单。美国、中东等地的大储项目为冲刺年底并网节点,已进入集中备货期,多数厂商交付排期已排至10月中旬。
美国市场受益于抢装和AIDC配储新需求;欧洲市场受负电价倒逼和政策共振驱动;中东、澳洲、东南亚等新兴市场光储平价叠加电力缺口,大储需求快速增长。海外大储对长时储能的需求更为明确,这为钠电和长时锂电提供了增量场景。
04、储能电池竞争力分析
4.1成本结构变化
(1)电芯成本对比
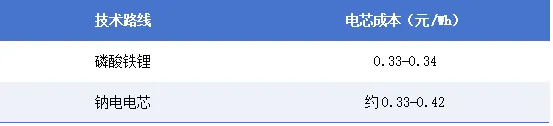
钠电电芯完全成本高于磷酸铁锂,差距主要在负极与电解液,硬碳价格偏高,六氟磷酸钠单耗是锂电的数倍。
图表8 储能电芯成本对比
(2)系统成本对比
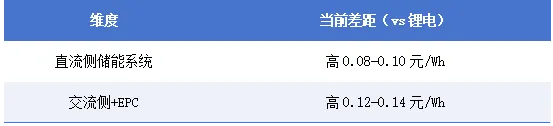
钠电系统成本劣势主要源于结构件、柜体、土建等固定成本摊薄不足,但热管理系统可简化,长期看系统成本差距将收窄。
图表9 储能系统成本对比
4.2时长定价
2026年1月,国家发展和改革委员会、国家能源局联合印发《关于完善发电侧容量电价机制的通知(发改价格〔2026〕114号)》,首次在国家层面明确建立电网侧独立新型储能容量电价机制,填补了全国性新型储能容量电价的制度空白。
首次将“满功率连续放电时长”作为容量电价的核心定价变量:
折算比例=满功率连续放电时长÷全年最长净负荷高峰持续时长(最高不超过1)
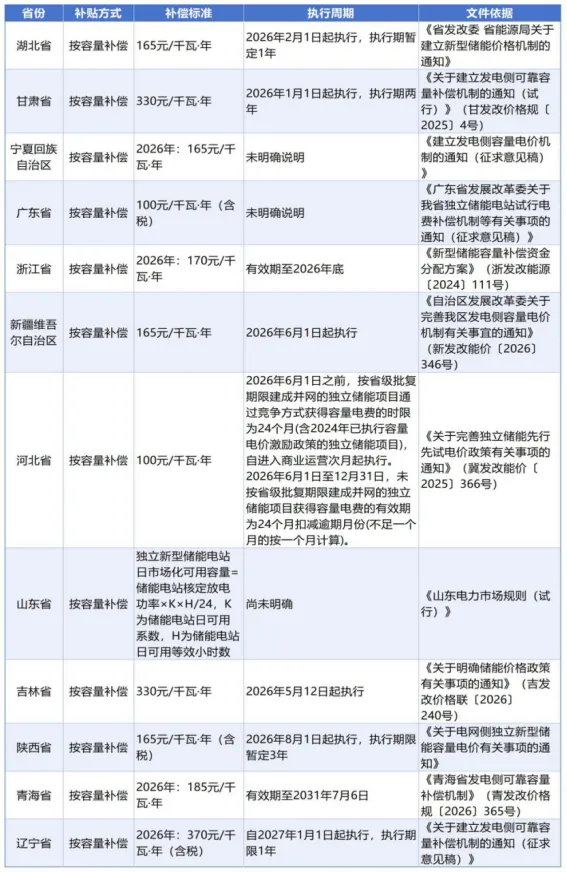
这意味着,同样功率的储能系统,电池容量越大,容量补偿收入越高。电池的放电时长能力,从“加分项”变成了“定价项”。各省补偿标准差异较大:
高位区间:辽宁370元/千瓦·年,吉林、甘肃330元/千瓦·年;
中位区间:青海185元/千瓦·年,浙江170元/千瓦·年,湖北、陕西、新疆165元/千瓦·年;
低位区间:河北、广东100元/千瓦·年。
图表10 中国部分省份容量补偿标准
4.3可用率考核
储能拿容量电费,开始变得“没那么容易”。2026年,各省在出台补偿标准的同时,配套建立了严格的考核机制。部分省份考核机制如下:
湖北省:项目实际最大放电功率或单次放电电量未达到日前申报值98%且未达到计划值98%的,发生一次记一次考核,月内发生两次扣减当月容量电费的10%,发生三次扣减50%,发生四次及以上扣减100%。对自然年内月容量电费全部扣减累计发生三次的项目,取消其容量补偿资格。若项目全年等效充放电次数偏低(电化学储能低于240次,压缩空气储能低于180次),当年容量电费回收20%,用于冲抵系统运行费。全年等效充放电次数=(实际充电量+实际放电量)/(额定充电量+额定放电量)。(《关于建立新型储能价格机制的通知》)
甘肃省:煤电机组、电网侧独立新型储能运行期间,不能按照调度提前下达的指令提供申报最大出力或放电时长的,月内发生一次扣减当月容量电费50%,发生二次扣减100%;全年有三个月扣减月度100%容量电费的,扣减全年容量电费。(《关于建立发电侧可靠容量补偿机制的通知(试行)》(甘发改价格规〔2025〕4号))
宁夏回族自治区:煤电机组正常运行情况下,无法按照调度指令(跨省跨区送电按合同约定,下同)提供出力且其提供的最大出力小于有效容量的95%,月内发生两次扣减当月容量电费10%,发生三次扣减50%,发生四次及以上扣减100%(含迫停、停备无法恢复等因自身原因无法按照调令提供最大出力的情形)。对自然年内月容量电费全部扣减累计发生三次的,取消其未来一年获取容量电费的资格。(《建立发电侧容量电价机制的通知(征求意见稿)》)
广东省:电力调度机构每月对独立储能电站开展一次调用测试(含现货市场优化出清结果达到申报最大出力值的情况),出力达到申报最大出力即认定本月合格。若当月最大出力测试结果未达到申报标准的则扣减当月补偿电费的10%;若连续两个月及以上未达到申报标准,则加重扣减补偿电费,扣减金额为当月补偿电费的10%与连续未达标月份数的乘积。独立储能电站应接受电网调度,对于不服从电网调度安排的,其当月最大出力值认定为0。(《广东省发展改革委关于我省独立储能电站试行电费补偿机制等有关事项的通知(征求意见稿)》)
浙江省:项目年利用小时数不低于600小时,由各设区市能源主管部门初审后报省发改委复核。(《新型储能容量补偿资金分配方案》(浙发改能源〔2024〕111号))
新疆维吾尔自治区:选择月度系统净负荷高峰持续时长由高到低排序的前4日,若独立储能实际最大放电功率未达到当日申报的最大放电功率的95%,视为测试不合格。对储能电站最大放电功率测试结果未达到合格标准的情况,发生两次扣减其当月容量补偿电费的10%,三次扣减50%,发生四次及以上扣减100%。对自然年内月容量电费全部扣减累计发生三次的储能电站,取消其获得容量电费的资格。(《自治区发展改革委关于完善我区发电侧容量电价机制有关事宜的通知》(新发改能价〔2026〕346号))
河北省:参照煤电机组容量电费考核机制,独立储能项目无法达到其申报的可用充放电容量和可持续充放电时长的,月内发生两次扣减当月容量电费的10%,发生三次扣减50%,发生四次及以上扣减100%。电力调度机构按月统计考核情况,作为电费结算依据。年调用完全充放电次数原则上不低于330次。(《关于完善独立储能先行先试电价政策有关事项的通知》(冀发改能价〔2025〕366号))
吉林省:考核以纳入清单的电网侧独立新型储能电站申报的最大放电功率及最大放电功率连续放电时长作为当日考核基准值。电网侧独立新型储能电站在月内发生2次考核不达标的,扣减当月容量电费的10%;发生3次考核不达标的,扣减当月容量电费的50%;发生4次及以上的,扣减当月容量电费的100%。对于自然年内月容量电费全部扣减累计发生3次的电网侧独立新型储能电站,取消其年内后续获取容量电费的资格。新建项目自正式纳入清单并转商用次月起按本机制计算月度容量电费。项目退出清单后,自退出次月起停止执行容量电价机制。(《关于明确储能价格政策有关事项的通知》(吉发改价格联〔2026〕240号))
陕西省:电网侧独立新型储能电站应于每月20日前向电网企业申报次月最大放电功率及最大放电功率连续放电时长。电网侧独立新型储能电站运行期间,不能按照调度提前下达的指令提供申报最大放电功率或连续放电时长的,月内发生两次扣减当月容量电费50%,发生三次扣减100%;对自然年内月容量电费全部扣减累计发生三次的,取消其获取容量电费的资格。(《关于电网侧独立新型储能容量电价有关事项的通知》)
辽宁省:电源当年可获得的可靠容量补偿电费,按当年核定的可靠容量、可靠容量补偿标准、容量供需系数三者的乘积,减去上一年度的差额容量、可靠容量补偿标准、容量供需系数三者的乘积计算确定。可靠容量补偿电费由省电力公司按月结算、按年清算。月度结算时,按当年核定的可靠容量、可靠容量标准及容量供需系数执行;在对上一年度进行年度清算时,按上一年度的差额容量、可靠容量标准及容量供需系数进行扣减,并平均分摊至当年度各月。(《关于建立发电侧可靠容量补偿机制的通知(征求意见稿)》)
4.4场景适配性
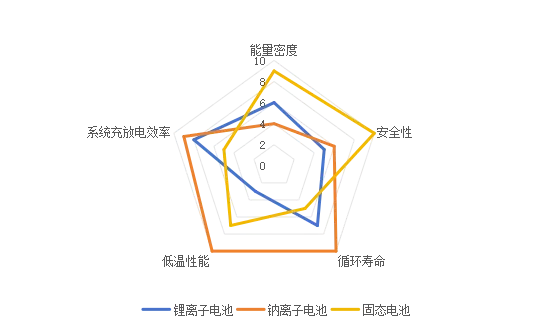
钠电的低温性能优势,在高寒地区省份(如青海、新疆、内蒙古)的项目中,直接决定冬季可用率能否达标,进而影响容量电费考核。锂电在-20℃以下容量保持率大幅下降,可能导致冬季考核扣减,这是选址在高寒地区时必须纳入测算的隐性成本。
图表11 储能电池核心性能参数
4.5技术成熟度与产业化进度
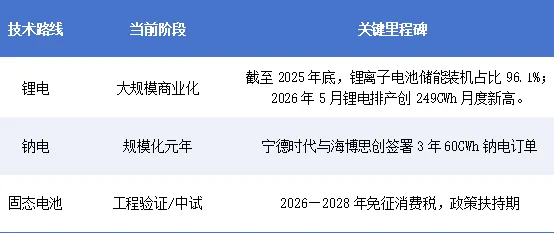
图表12 储能电池产业化进度
05、核心结论
锂电不会马上退场,但“单一路线时代”正在结束。截至2025年底,锂离子电池储能累计装机占比96.1%,仍将主导电网储能;钠电进入规模化元年,宁德时代60GWh订单落地;固态电池处于工程验证阶段。三路线形成“成熟主力—快速崛起—前瞻布局”格局。
储能电池正在从“价格竞争”走向“场景竞争”。钠电在高寒储能、长时储能、AIDC备电等场景具备锂电难以复制的优势;固态电池瞄准特殊高安全场景;工信部装备工业发展中心发布的《动力电池产业发展指数(2026)》明确“液态锂电池+钠电池+半固态电池”三路线并行格局,竞合关系加速成型。
2026一2028年,或将成为技术路线重新洗牌的重要窗口。钠电预计2026年底至2027年实现成本平价;钠电与固态电池消费税免征至2028年底,锂电同期开始承担消费税。储能赛道将从“锂电独大”走向“多路线竞合”。
容量电价之后,真正决定收益的是“能不能按规则放出来”。折算公式将“放电时长”从加分项变成了定价项,考核机制将“可用率”从软指标变成了硬约束。电池选型必须与省份规则、时长配置联动决策。
未来的储能电池竞争,拼的不只是“每瓦时多少钱”,更是“每瓦时能创造多少收益”。
来源: